


マーケット
REALTY PRESSPROPERTY MARKET TRENDS
2026年第2期
2026年11月5日
オフィス:千代田区、渋谷区、新宿区で空室率1%台と、需給のひっ迫した状態、空室面積増加エリアでも賃料上昇が継続
ホテル:インバウンド宿泊客は中国勢の大幅減にもかかわらず横ばい、延べ宿泊者数は約5,400万人泊を維持
物流施設:首都圏、近畿圏は高稼働が継続するも、名古屋圏、福岡圏は苦戦傾向
住宅
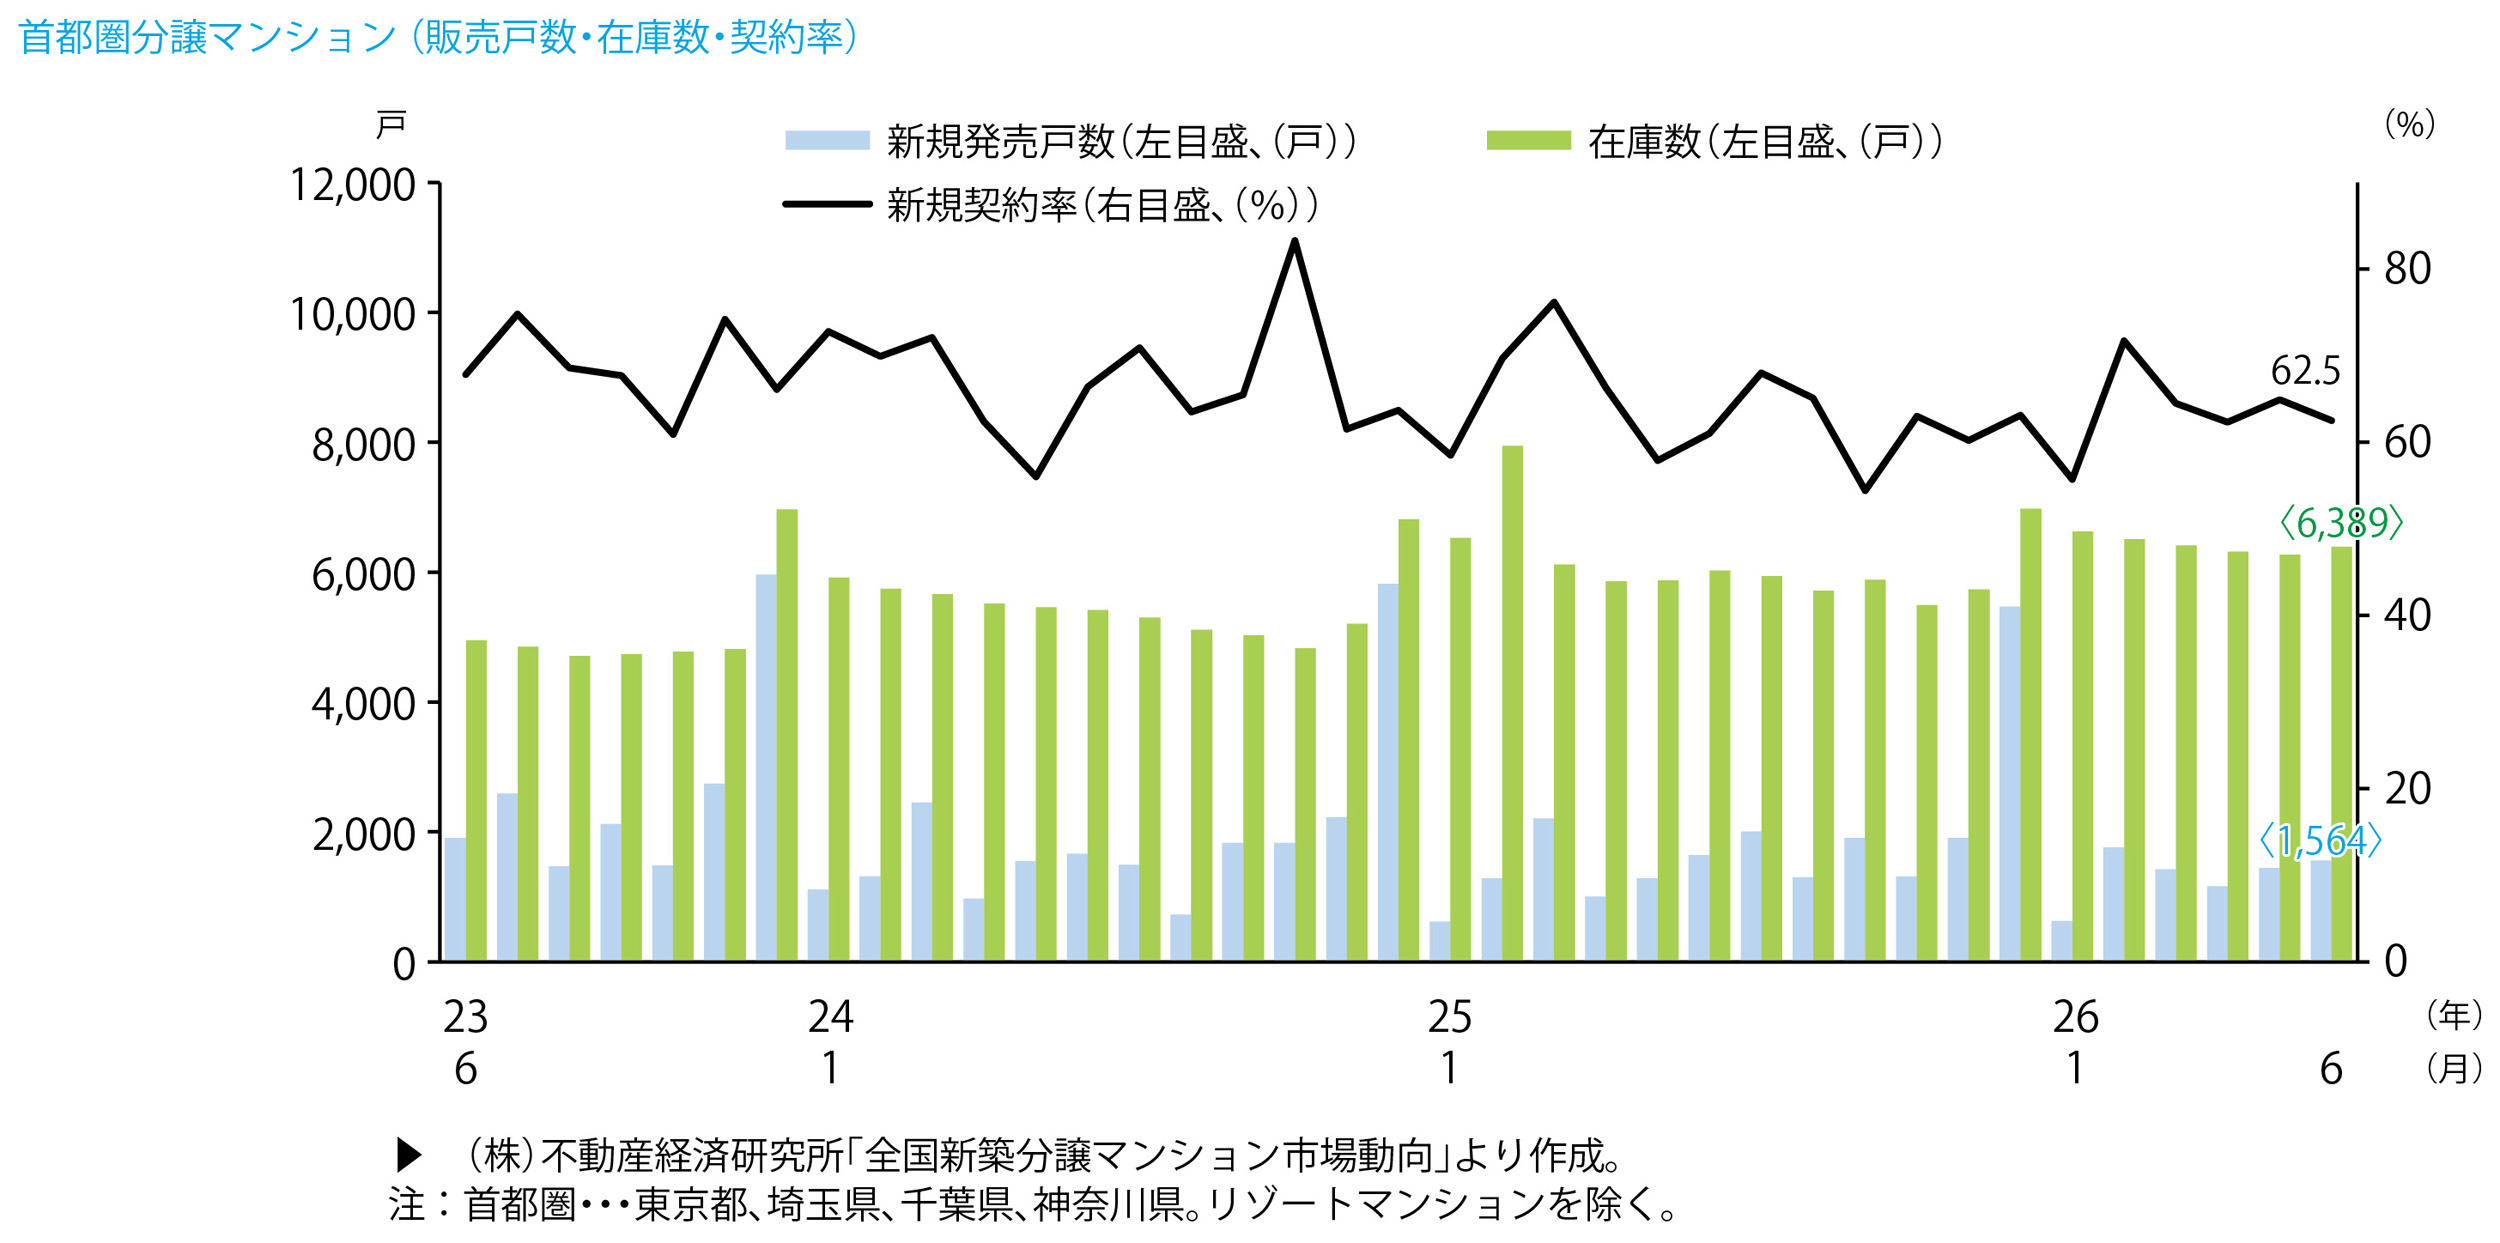
首都圏の分譲マンション市場では、供給戸数が減少、
契約率も60%台で価格高騰による低迷が継続。
首都圏の新築マンション
- 2026年8月の供給戸数は1,140戸(前年同月比-12.4%)でした。平均売出価格は9,770万円(同-5.4%)、平均専有面積は67.67平方メートル(同+0.4%)、平均坪単価は477.3万円(同-9.1%)となっています。月末在庫数は6,610戸、初月契約率は61.1%(同-4.0pt)となりました。前年同月比では、平均価格が5カ月ぶりのダウン、坪単価は16カ月ぶりのダウンとなっています。
- 東京23区のエリア別供給戸数は478戸で、供給シェアは41.9%、初月契約率は72.4%(同+8.1pt)となりました。平均売出価格は13,820万円(同+0.1%)、平均坪単価は701.5万円(同-1.6%)となっています。
近畿圏の新築マンション
- 2026年8月の供給戸数は517戸(前年同月比-44.2%)でした。平均売出価格は5,947万円(同+9.2%)、平均専有面積は61.18平方メートル(同+1.2%)、平均坪単価は321.3万円(同+7.9%)となっています。
月末在庫数は3,141戸、初月契約率は67.3%(同-3.5pt)となりました。前年同月比で、価格および坪単価ともに3カ月連続のアップとなりました。
首都圏の中古マンション
- 2026年8月の成約数は3,180件(前年同月比-10.5%)と5カ月連続で減少しました。成約価格は5,129万円(同-2.8%)、平均坪単価は269.8万円(同-3.8%)で4カ月連続の下降となっており、成約数・坪単価・成約価格のすべてにおいて下降が継続中です。なお、平均専有面積は62.85平方メートル(同+1.0%)、月末在庫件数は48,235件(同+8.2%)で、2025年12月以降の増加傾向が継続しています。
- 新規登録数は15,627件(同+9.7%)と3カ月連続で増加しました。売出価格は6,751万円で前年同月比21.5%となり、28カ月連続で上昇を記録しています。
首都圏の賃貸マンション
- 2026年8月の首都圏分譲マンション平均賃料は、前年同月比+10.0%の4,242円/平方メートルとなりました。平均賃料が5カ月連続で下落している千葉県を除き、全体的に強含んだことから、3カ月連続の上昇となりました。
- 都県別で見ると、東京都(4,985円/平方メートル、同+6.8%)と神奈川県(2,910円/平方メートル、同+8.7%)はともに3カ月連続の上昇となりました。埼玉県(2,409円/平方メートル、同+13.0%)は2カ月連続の上昇に加え、直近1年間での最高値を記録しています。
市場の動向
- 2025年末に(株)不動産経済研究所が公表した2026年の首都圏マンション供給戸数予測は約23,000戸でしたが、1~8月の累計供給戸数は11,274戸にとどまっています。月平均では約1,400戸、年間換算では約17,000戸のペースであり、予測達成には年後半の大幅な供給増が必要な状況です。建築費の高騰に加え、円安基調や金利上昇も続く見通しであることから、デベロッパーの供給抑制姿勢は今後も継続すると考えられます。
- 供給減少が続く一方で需要は蓄積されており、東京23区の人気エリアでは高額物件も堅調な販売状況が続いています。一方、神奈川・埼玉・千葉などでは価格上昇の影響から購入検討者の慎重姿勢も現れており、売れ行きには鈍化の兆しが見られます。マンション取得ニーズ自体は依然として高いものの、価格上昇による買い控え層が増加する可能性があります。
- 8月の販売単価は東京23区および東京都下で前年を下回りましたが、供給不足や建築コストの上昇を背景に、中長期的には上昇基調が続くと見られます。東京都以外では、神奈川県が前年同月比+6.6%、埼玉県が同+10.5%、千葉県が同+9.8%と上昇しており、これまで都内に比べて割安感のあったエリアでも価格上昇が進行しています。その結果、首都圏全体で取得難易度が高まりつつあり、価格が需要の抑制要因となる局面も想定されます。
オフィス
千代田区、渋谷区、新宿区が空室率1%台と、需給はひっ迫状態、
札幌、横浜では空室面積が増加するも、賃料上昇が継続。
「東京ビジネス地区(都心5区)」の大規模オフィス
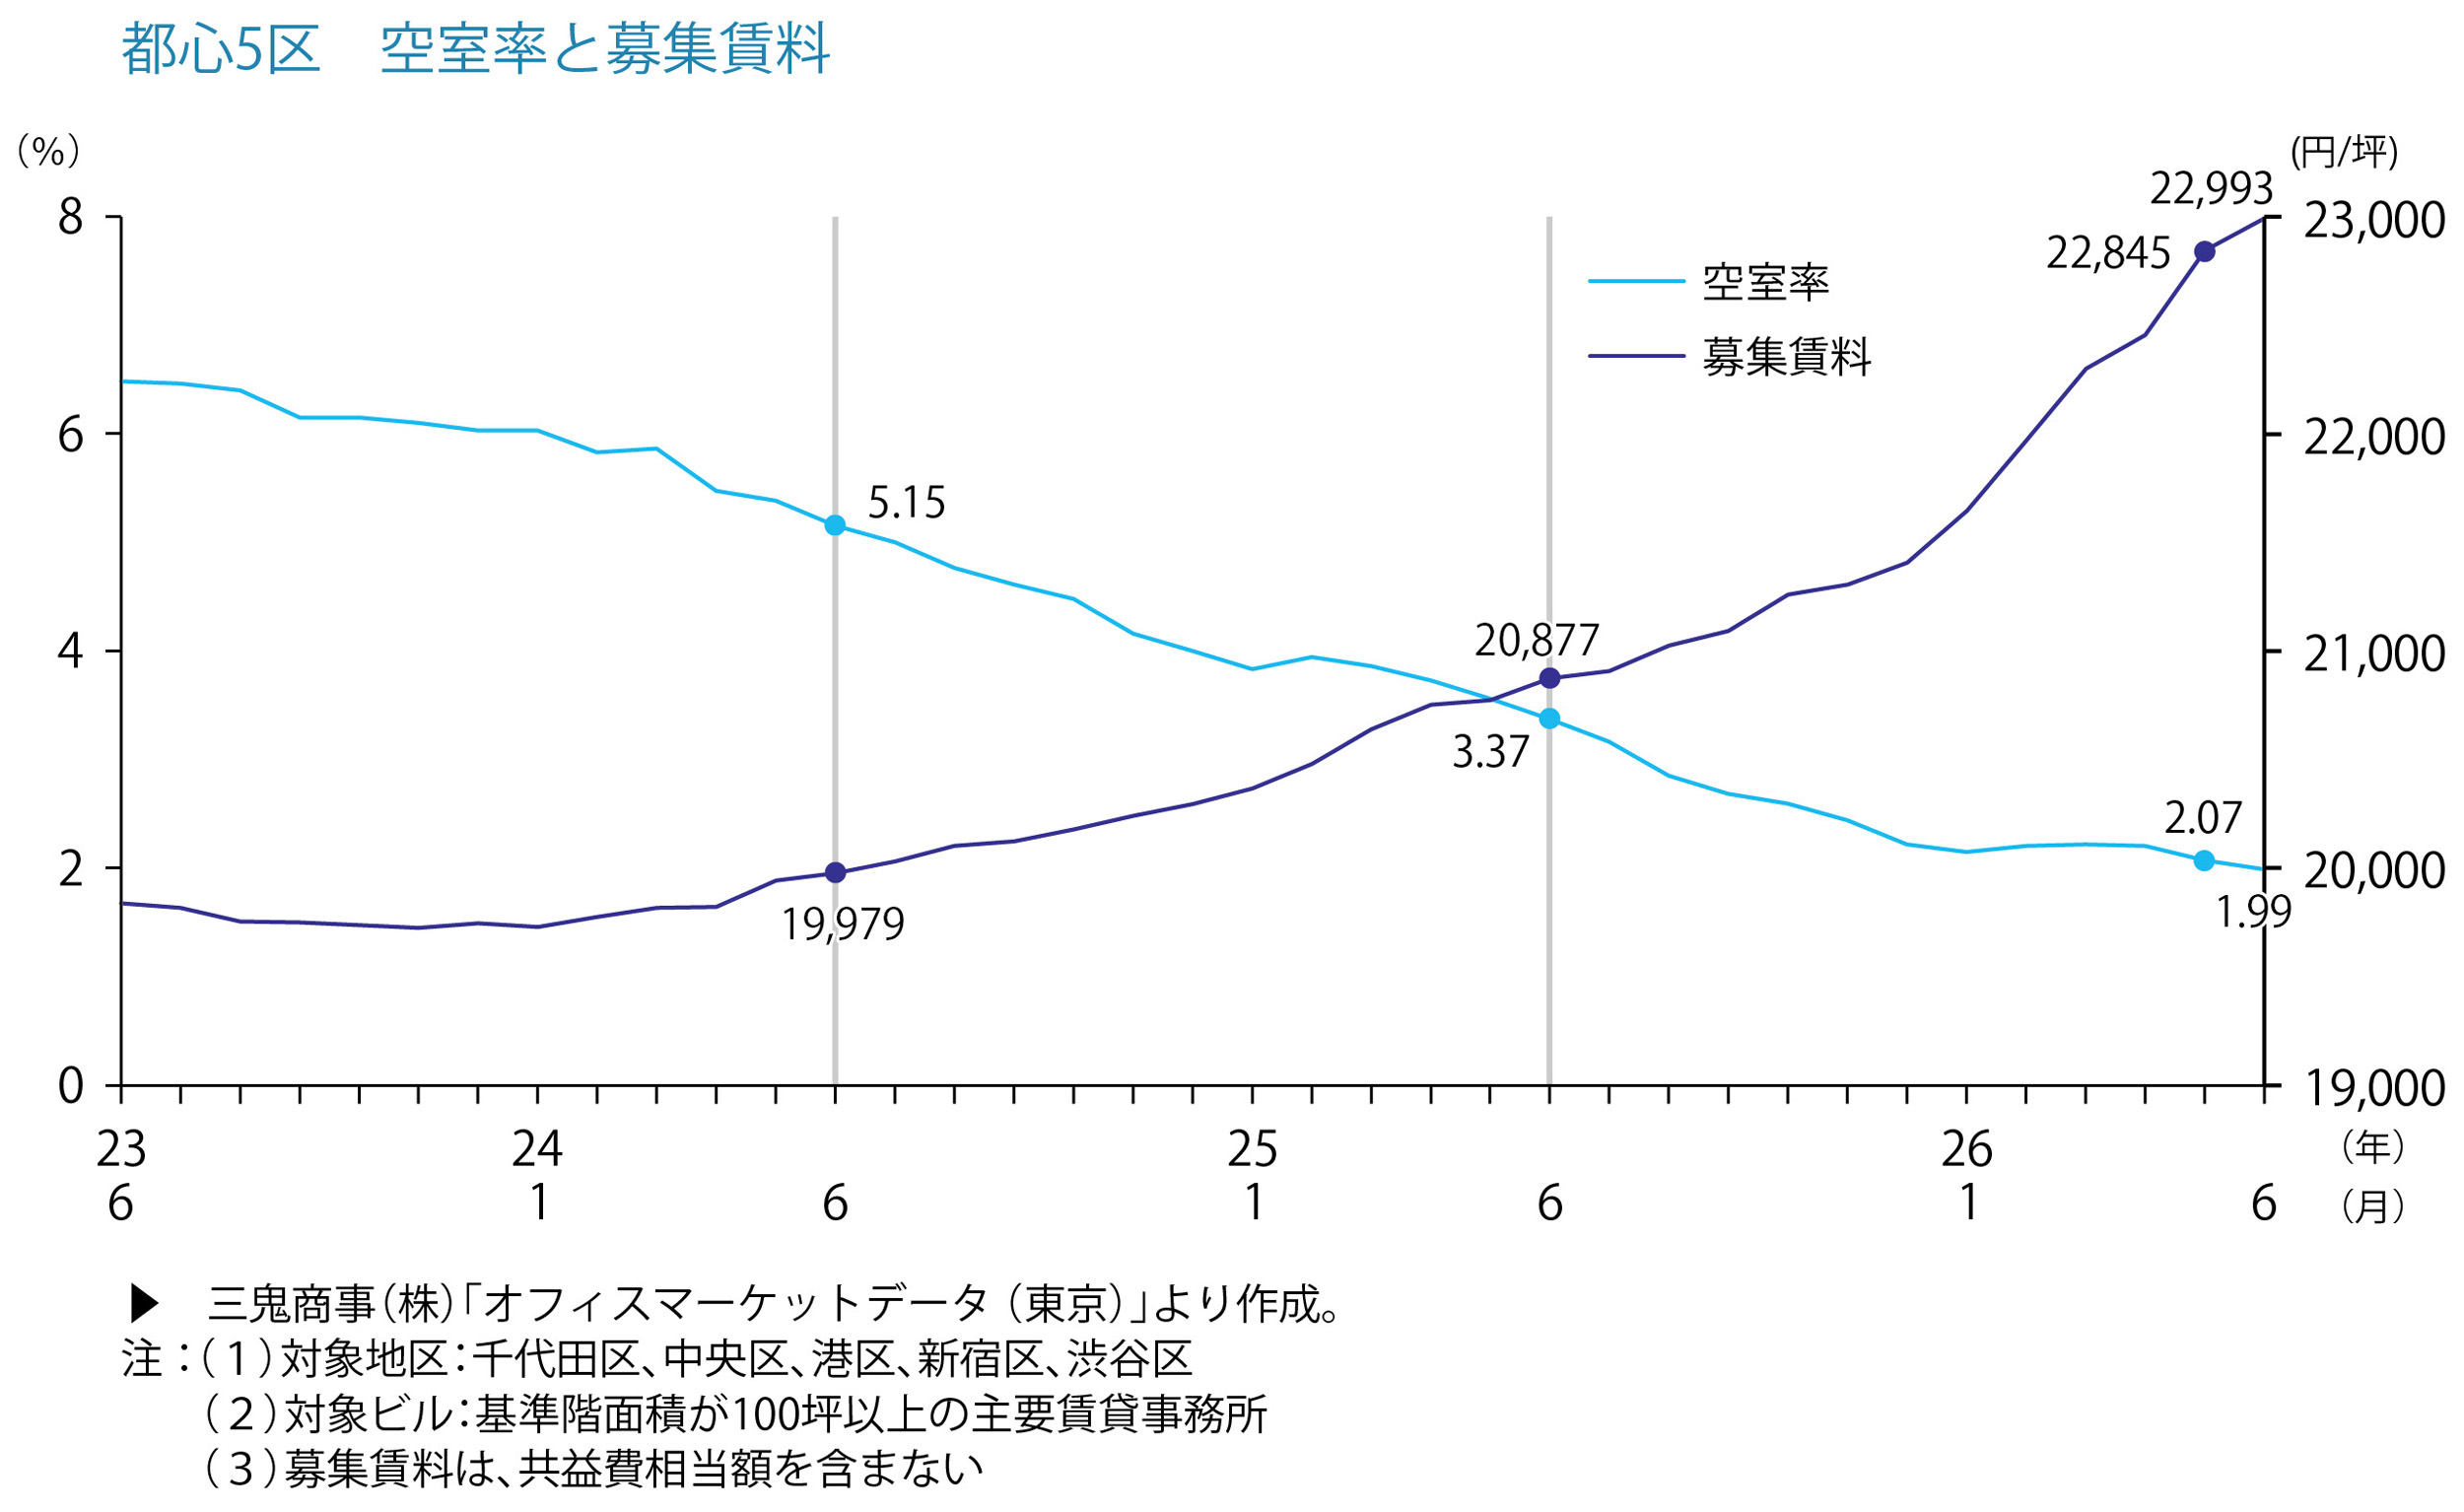
- 2026年8月の平均空室率は1.87%(前月比-0.08pt)と、2026年6月以降2.0%以下で推移しています。平均賃料は23,647円(前月比+360円、前年同月比+2,620円)となりました。
- 空室率は渋谷区で前月比0.33%上昇したものの、千代田区、中央区、港区、新宿区は前月を下回り、千代田区、渋谷区に続き、新宿区も空室率1%台となりました。
- 平均坪賃料は渋谷区で26,000円台、新宿区で20,000円台となっています。前月比でみると、中央区で817円、渋谷区で509円の上昇となっています。
ネット・アブソープション
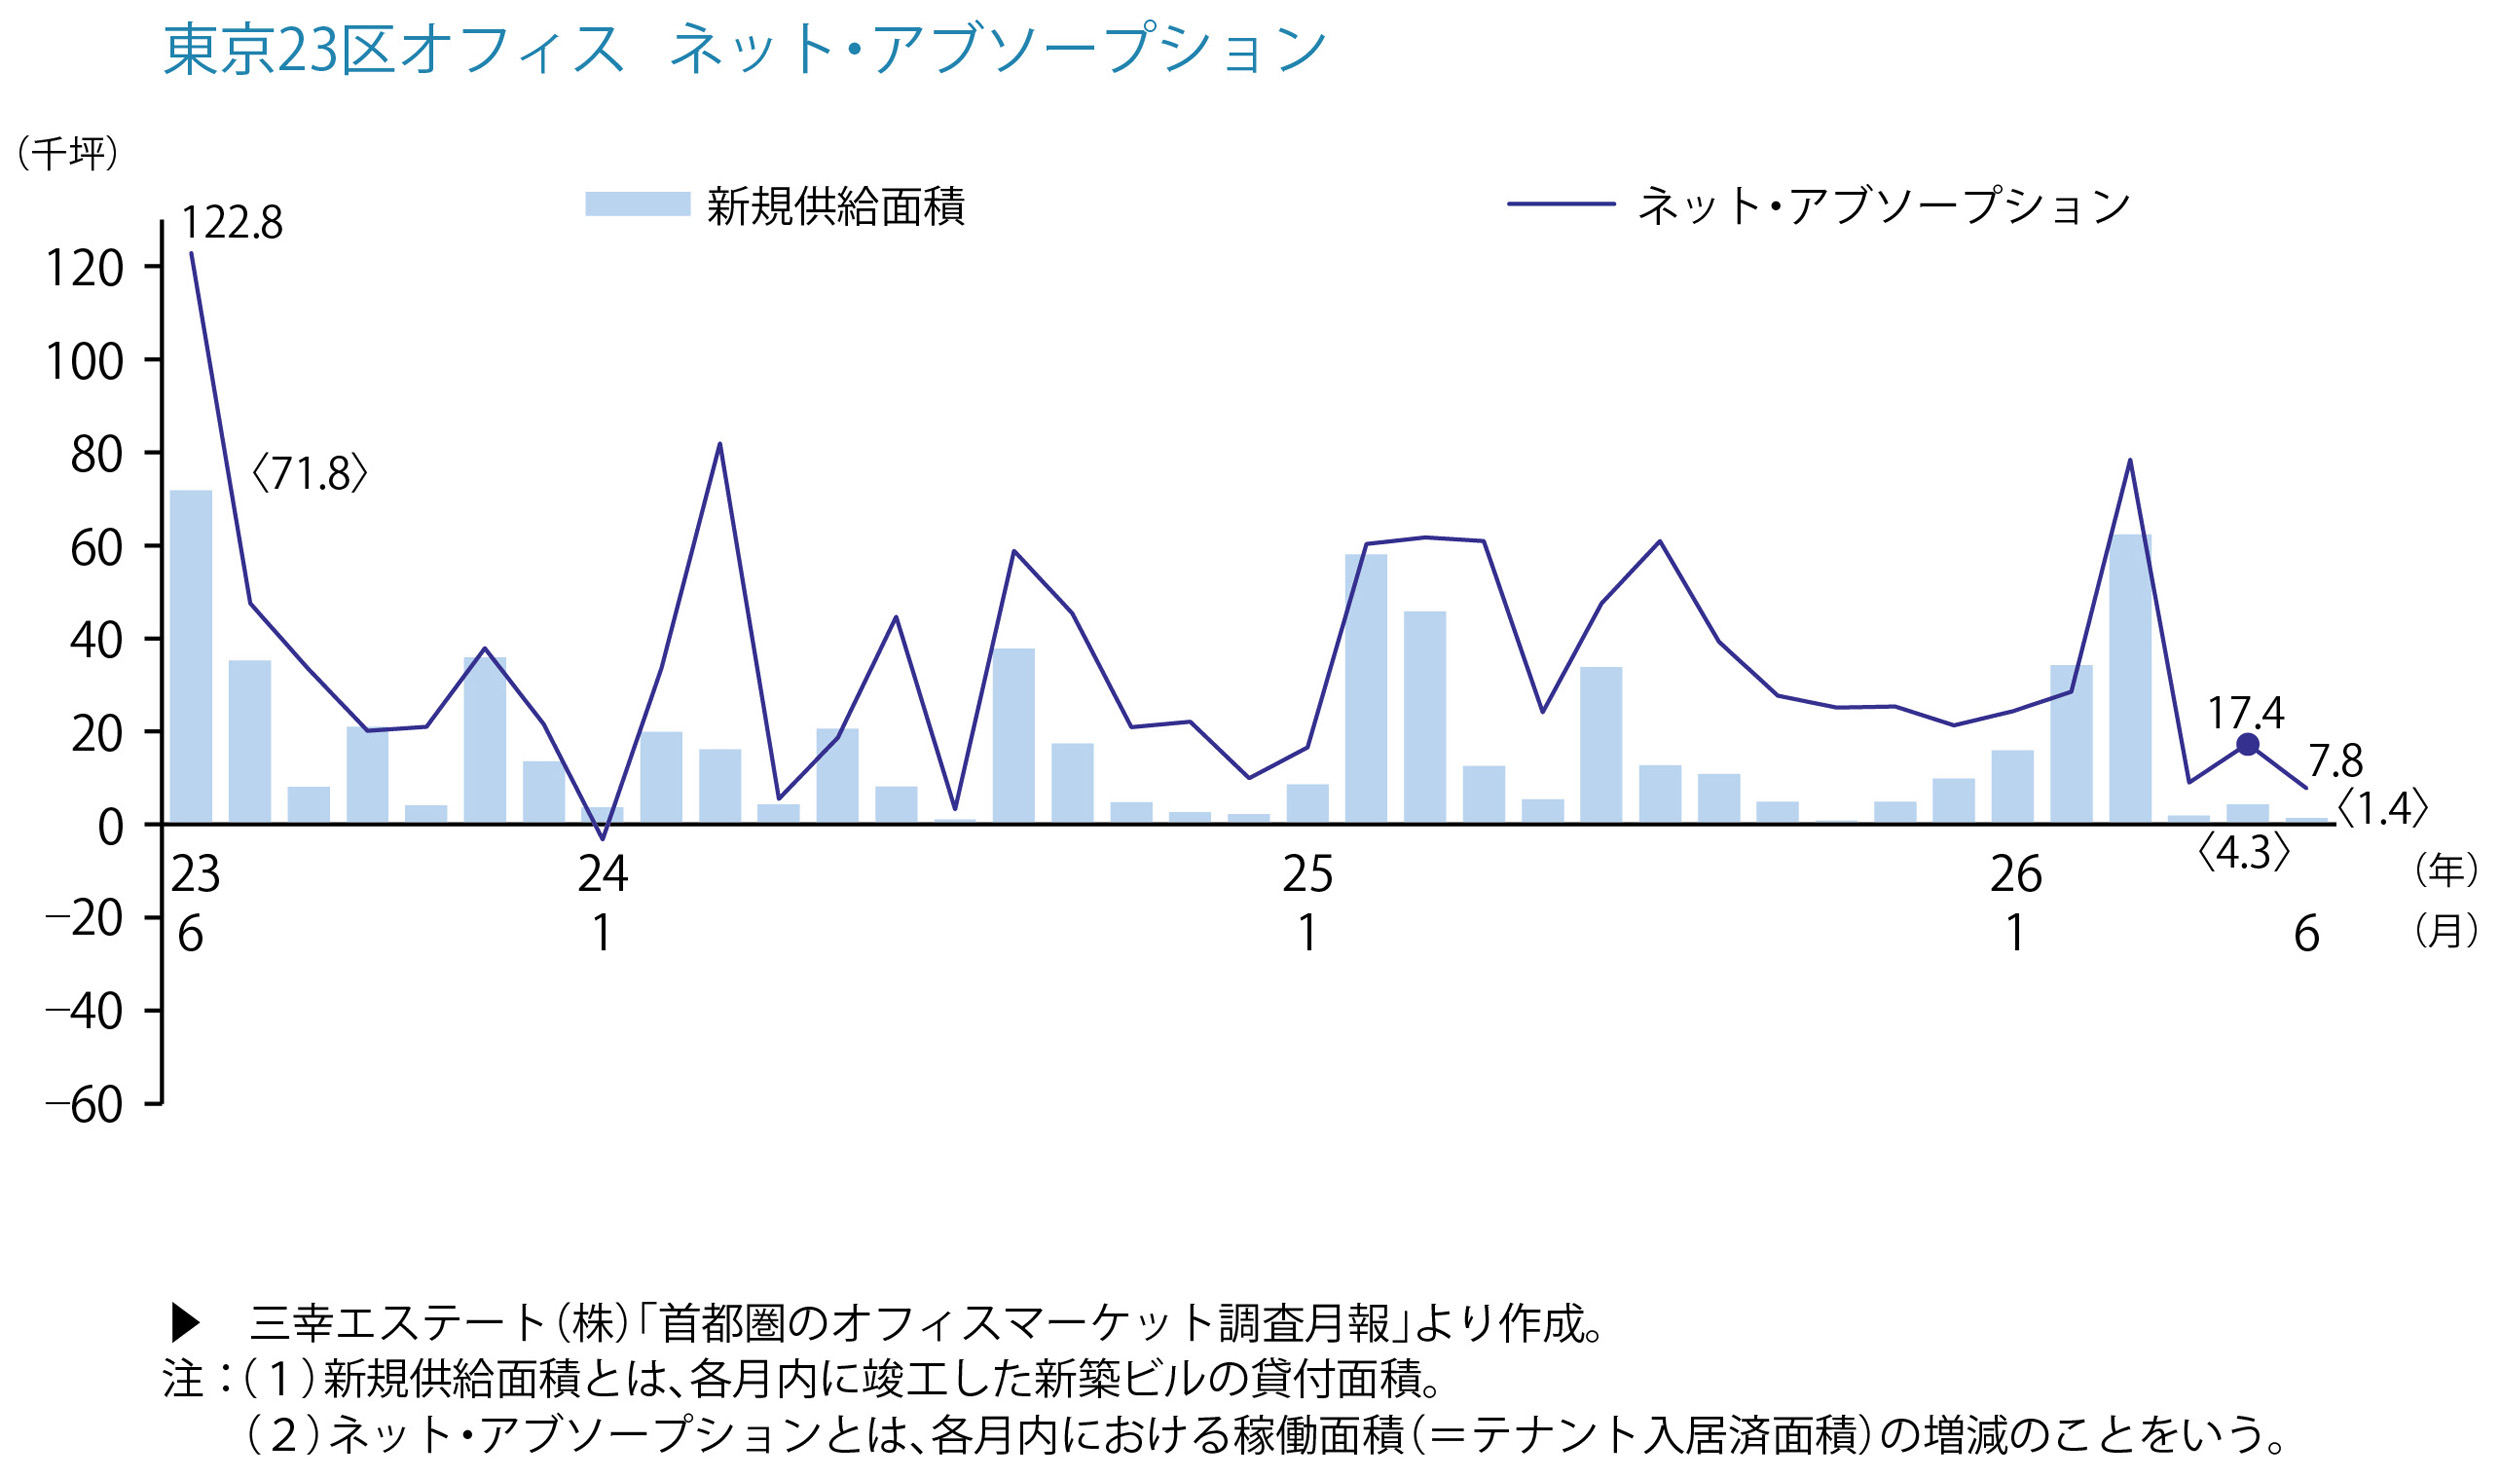
- 2026年8月の東京23区のネット・アブソープションは+29,094坪でした。2026年1月からの累計は+225,566坪となり、前年同期間の累計と比較して145,696坪の減少となっています。
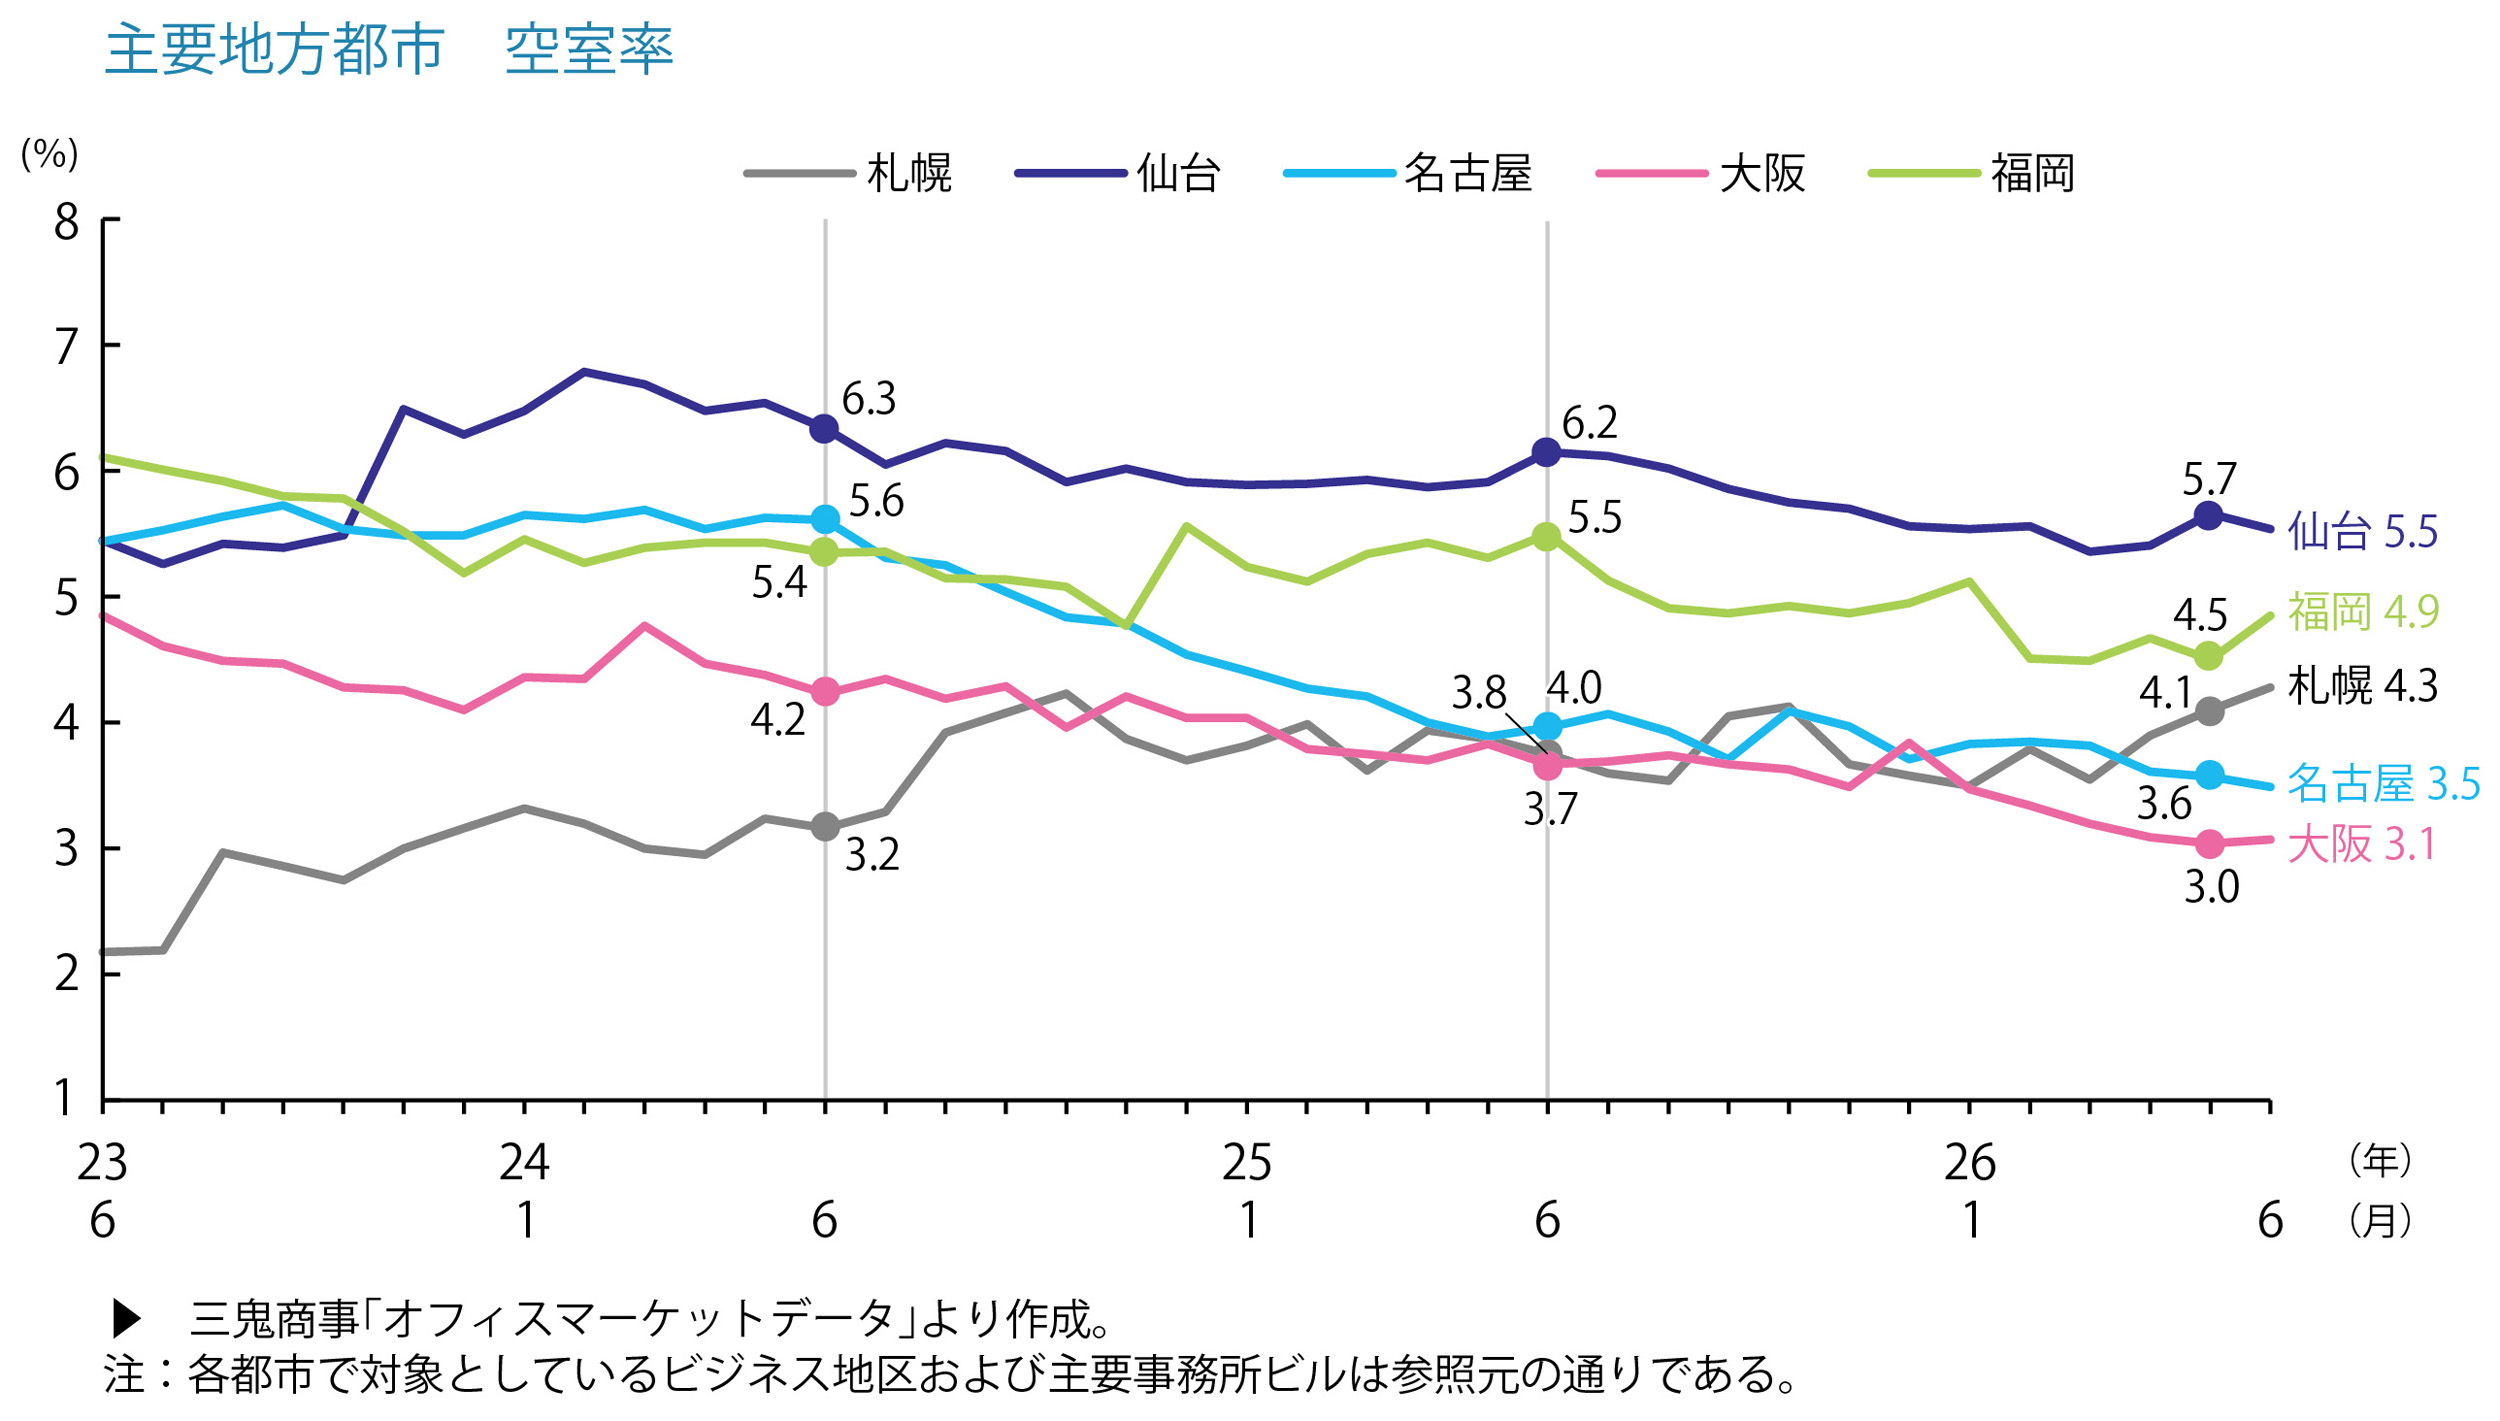
各地方主要都市の2026年8月の空室率、平均賃料
- 「札幌」4.76%・前月比+0.38pt、11,371円/坪・前月比+32円(空室率悪化、平均賃料上昇)
- 「仙台」5.42%・同-0.15pt、9,702円/坪・同+12円(空室率改善、平均賃料上昇)
- 「横浜」5.33%・同+0.16pt、13,427円/坪・同+50円(空室率悪化、平均賃料上昇)
- 「名古屋」3.55%・同-0.04pt、13,354円/坪・同+11円(空室率ほぼ横ばい、平均賃料上昇)
- 「大阪」3.10%・同-0.14pt、13,526円/坪・同+115円(空室率改善、平均賃料上昇)
- 「福岡」4.81%・同-0.19pt、12,627円/坪・同+22円(空室率改善、平均賃料上昇)
空室率は仙台・名古屋・大阪・福岡で改善しており、すべての地区で賃料の上昇がみられるなど、好調な推移が続いています。
現状分析と今後の予測
- 東京ビジネス地区の8月は、企業の集約に伴う大型解約があったものの、分室開設やオフィス拡張などの成約が堅調に推移し、地区全体の空室面積は前月比で約6,300坪減少しました。千代田区、渋谷区に加え、新宿区も空室率が1%台となるなど、需給のひっ迫した状況が続いています。なお、8月の既存ビルの空室率は1.71%(前月比-0.07pt)、新築ビルの空室率は10.29%(同-1.08pt)となりました。
- 延床面積1万坪以上の大規模ビル1棟を含む新築ビル2棟が満室で竣工したことや、竣工1年未満のビルでも成約が進んだことから、空室率の低下が顕著です。主要5区すべてで賃料上昇がみられ、坪賃料の前年同月比では、千代田区が+2,413円、中央区が+2,816円、港区が+3,202円、新宿区が+1,219円、渋谷区が+2,498円と大幅な上昇となりました。東京駅周辺や浜松町・三田エリアで進む再開発や、大規模タワーオフィスの供給が賃料相場を押し上げています。
- 一方で、建築費や資材価格の高騰を背景に各地で再開発計画の見直しが進んでおり、オフィス開発の採算性が悪化していることから、計画の延期や規模縮小もみられます。このため、2028~2029年に見込まれていた過去最大級の供給量は、大幅に下方修正されています。
ホテル
国内需要を含む全体の延べ宿泊者数は2026年7月時点で約5,400万人泊、
中国からのインバウンド宿泊客の大幅な減少が継続。
宿泊者数の減少傾向は継続
- 2026年7月の国内延べ宿泊者数は5,397万人泊(前年同月比-4.7%)でした。宿泊者数の内訳は日本人が4,066万人泊、外国人が1,331万人泊となっています。全体宿泊者の前年同月比での減少は2025年11月以降、外国人宿泊者数の前年同月比での減少は2026年3月以降、継続しています。
カテゴリー別動向
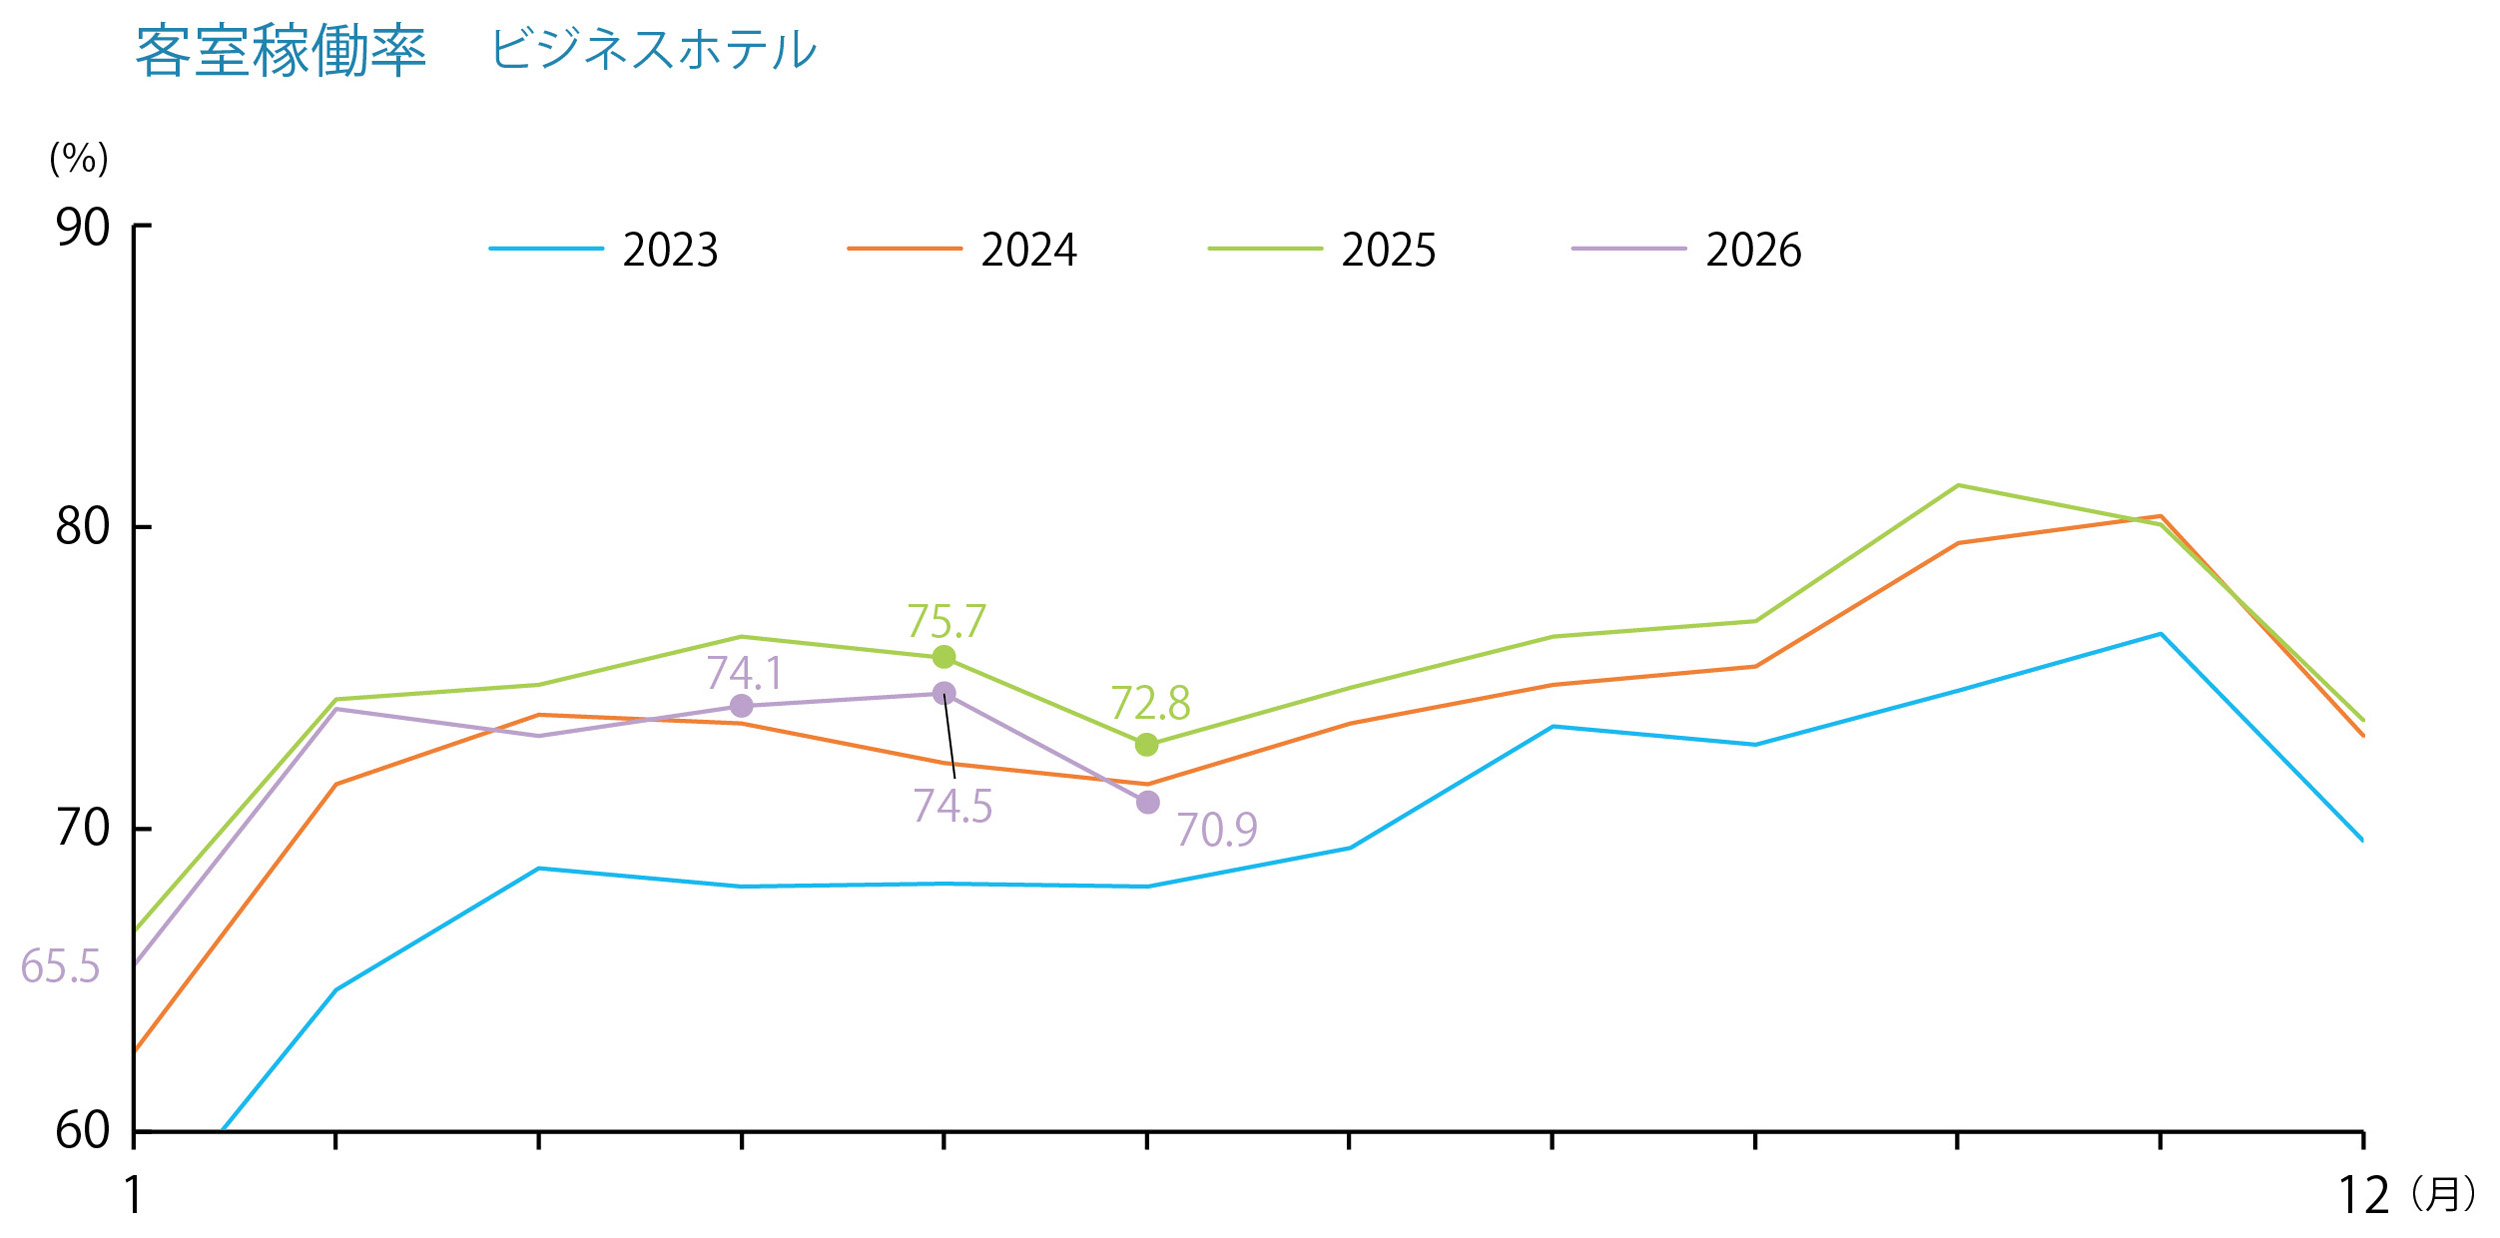
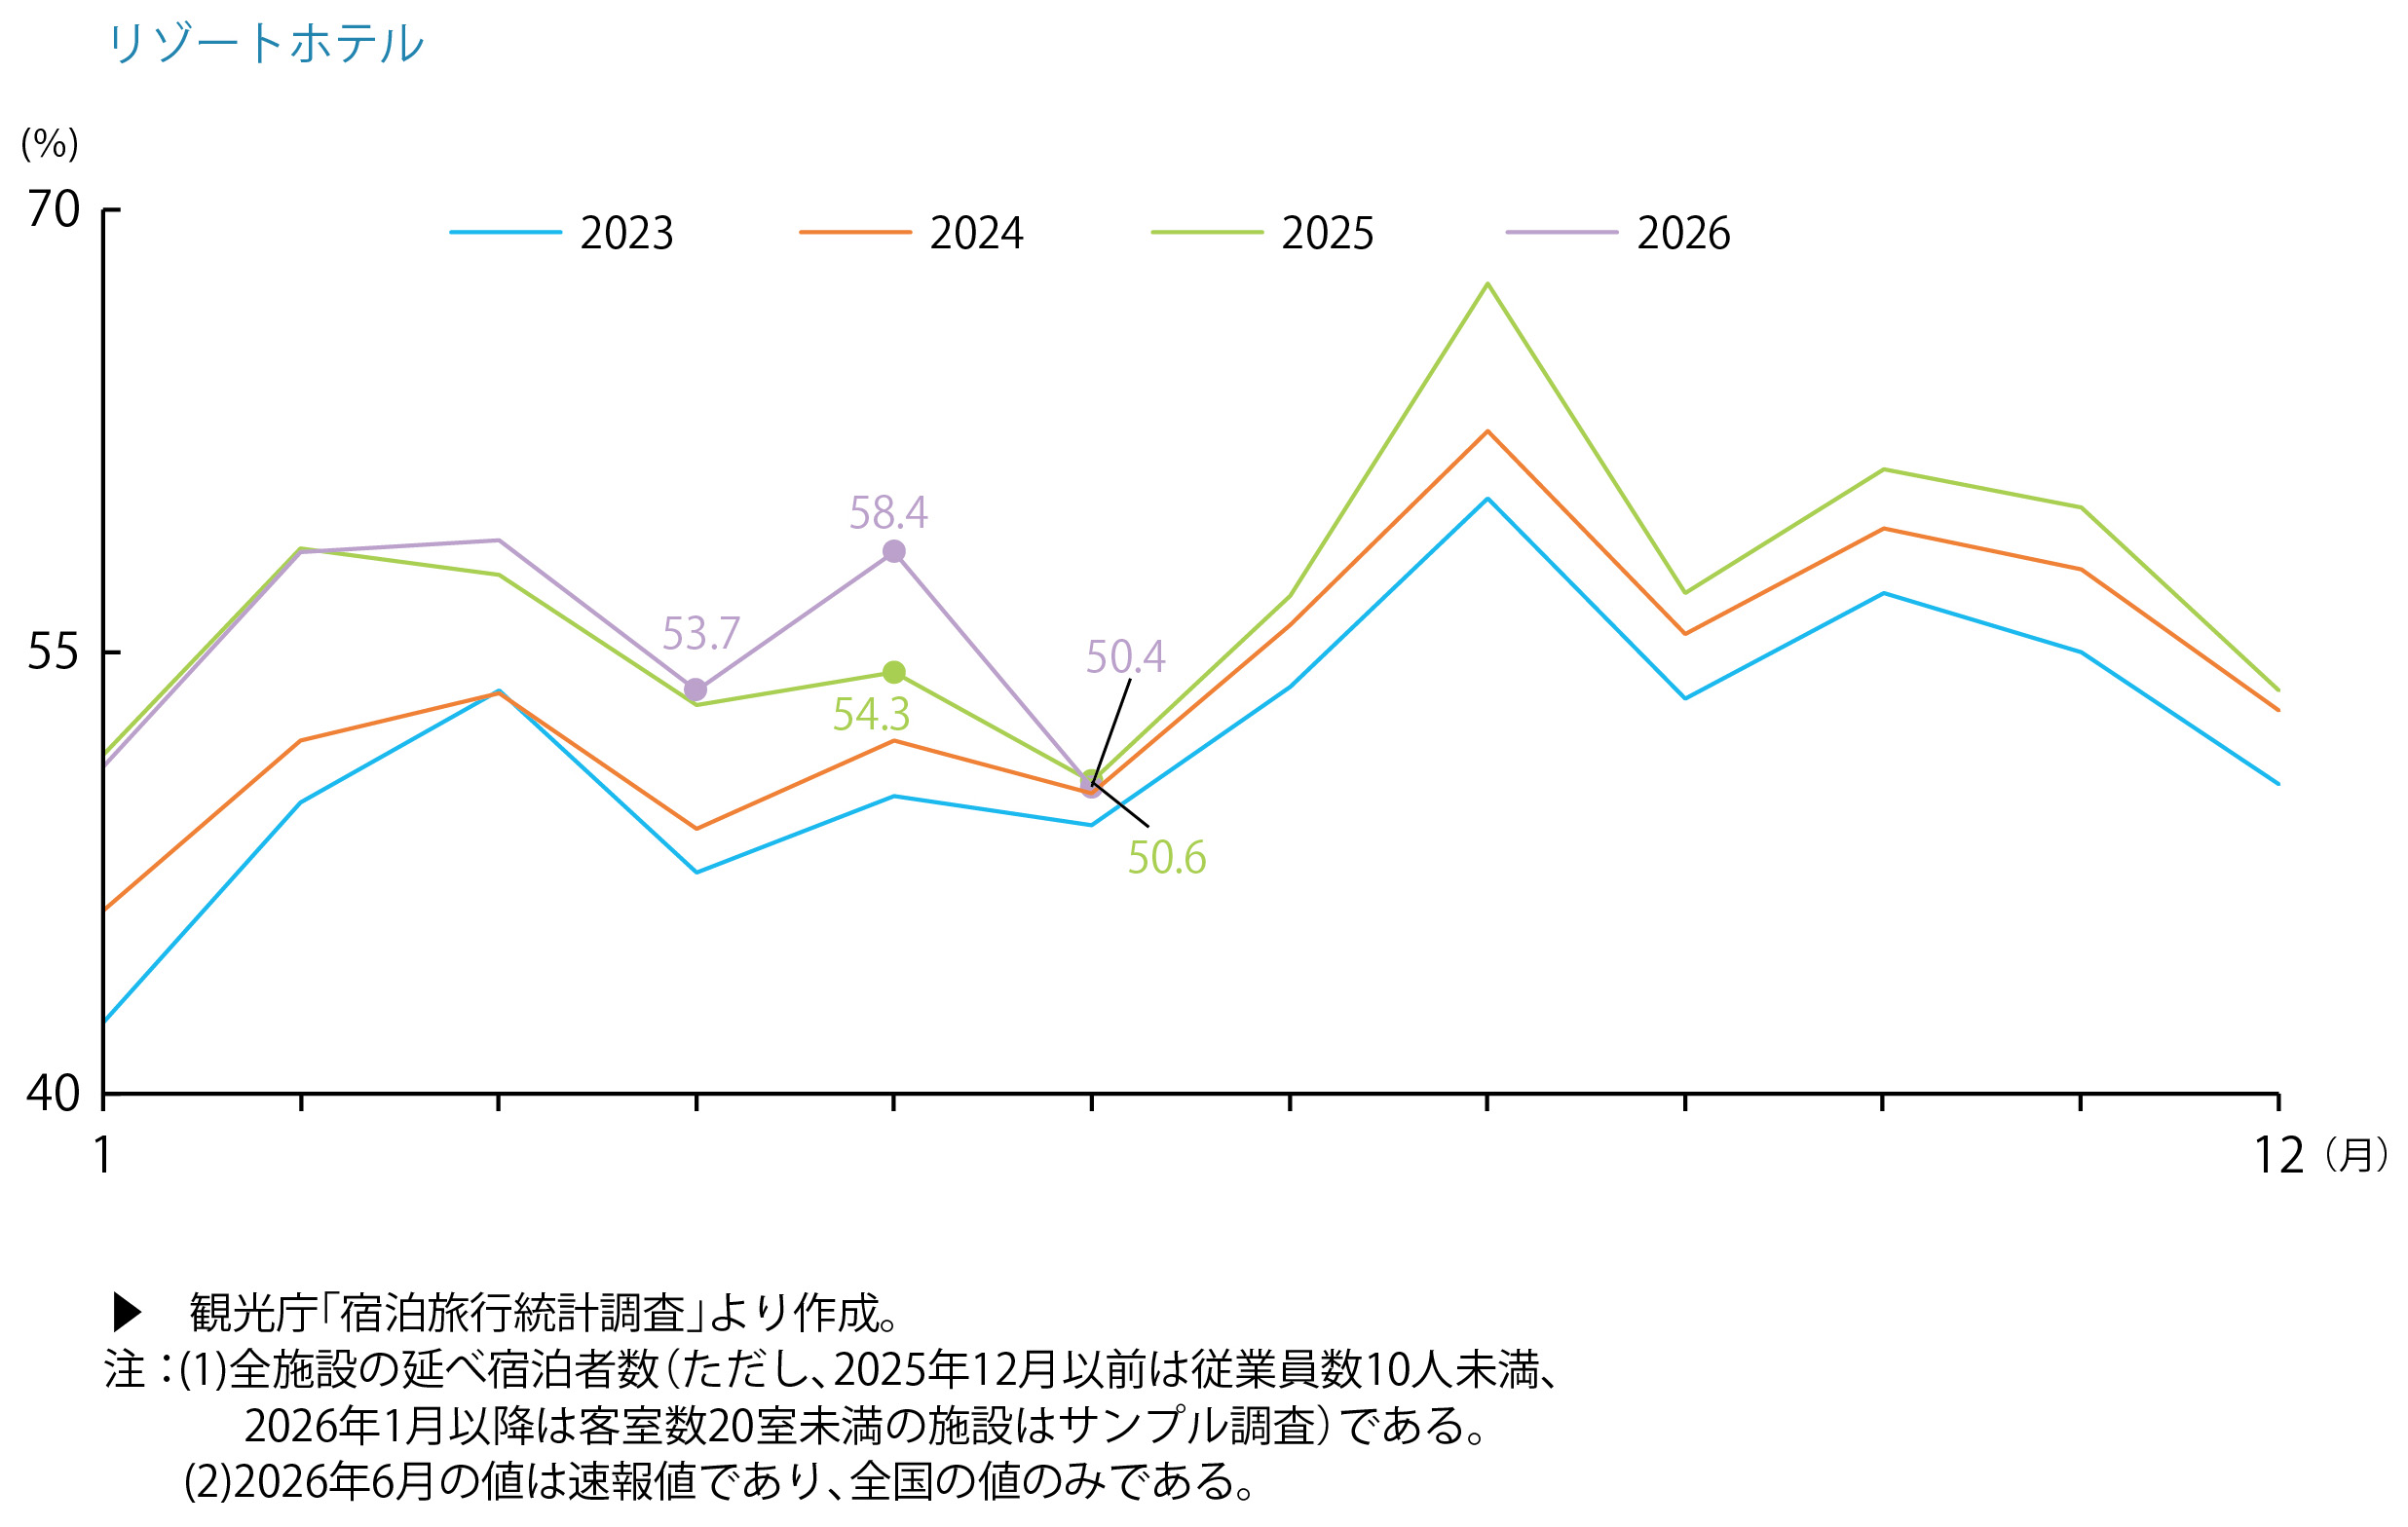
- 2026年7月の宿泊施設タイプ別延べ宿泊者数は、ビジネスホテルが2,276万人にのぼり全体の42.2%を占め、シティホテルが803.8万人泊(同14.9%)、リゾートホテルが720.9万人泊(同13.4%)となっています。
- 2026年7月の客室稼働率(従業者数10人以上の施設)は、旅館が40.2%、リゾートホテルが59.0%、ビジネスホテルが74.6%、シティホテルが71.9%となり、すべてのタイプで2026年6月の落ち込みから回復しています。
インバウンド動向
- 2026年7月の国籍(出身地)別外国人延べ宿泊者数は、第1位が台湾、第2位が中国、第3位が韓国、第4位が米国、第5位が香港となっており、上位5カ国・地域で全体の約63%を占めています。
- 前年同月比では全体で2.5%の減少となりました。大きく増加したのは香港(+49.3%)、韓国(+28.4%)、台湾(+24.7%)です。一方、前年は318.3万人泊であった中国は177.2万人泊へと大きく減少しました。
現状動向と今後の予測
- 2026年は、都市再開発やインバウンド需要の拡大を背景に、全国各地でホテルの新規開業や大型リニューアルが相次いでいます。開発の方向性もシティホテル、リゾートホテル、ハイブランドホテルと多岐にわたっており、東京や大阪、福岡などの都市部では再開発に伴うシティホテルやビジネスホテルの開業が目立ちます。
- インバウンド需要の増加に伴い、宿泊費用の高額化や予約困難化といったオーバーツーリズムの影響も指摘されています。さらに、最近では建築費の高騰によって開業計画を先送りする事例も見られるなど、新規ホテル開発の難しさも表面化しています。
商業施設
中国人の訪日自粛などでインバウンド客数は減少、
家族連れや帰省客、観光客の来館増があり国内需要が堅調に推移。
SCの売り上げ状況
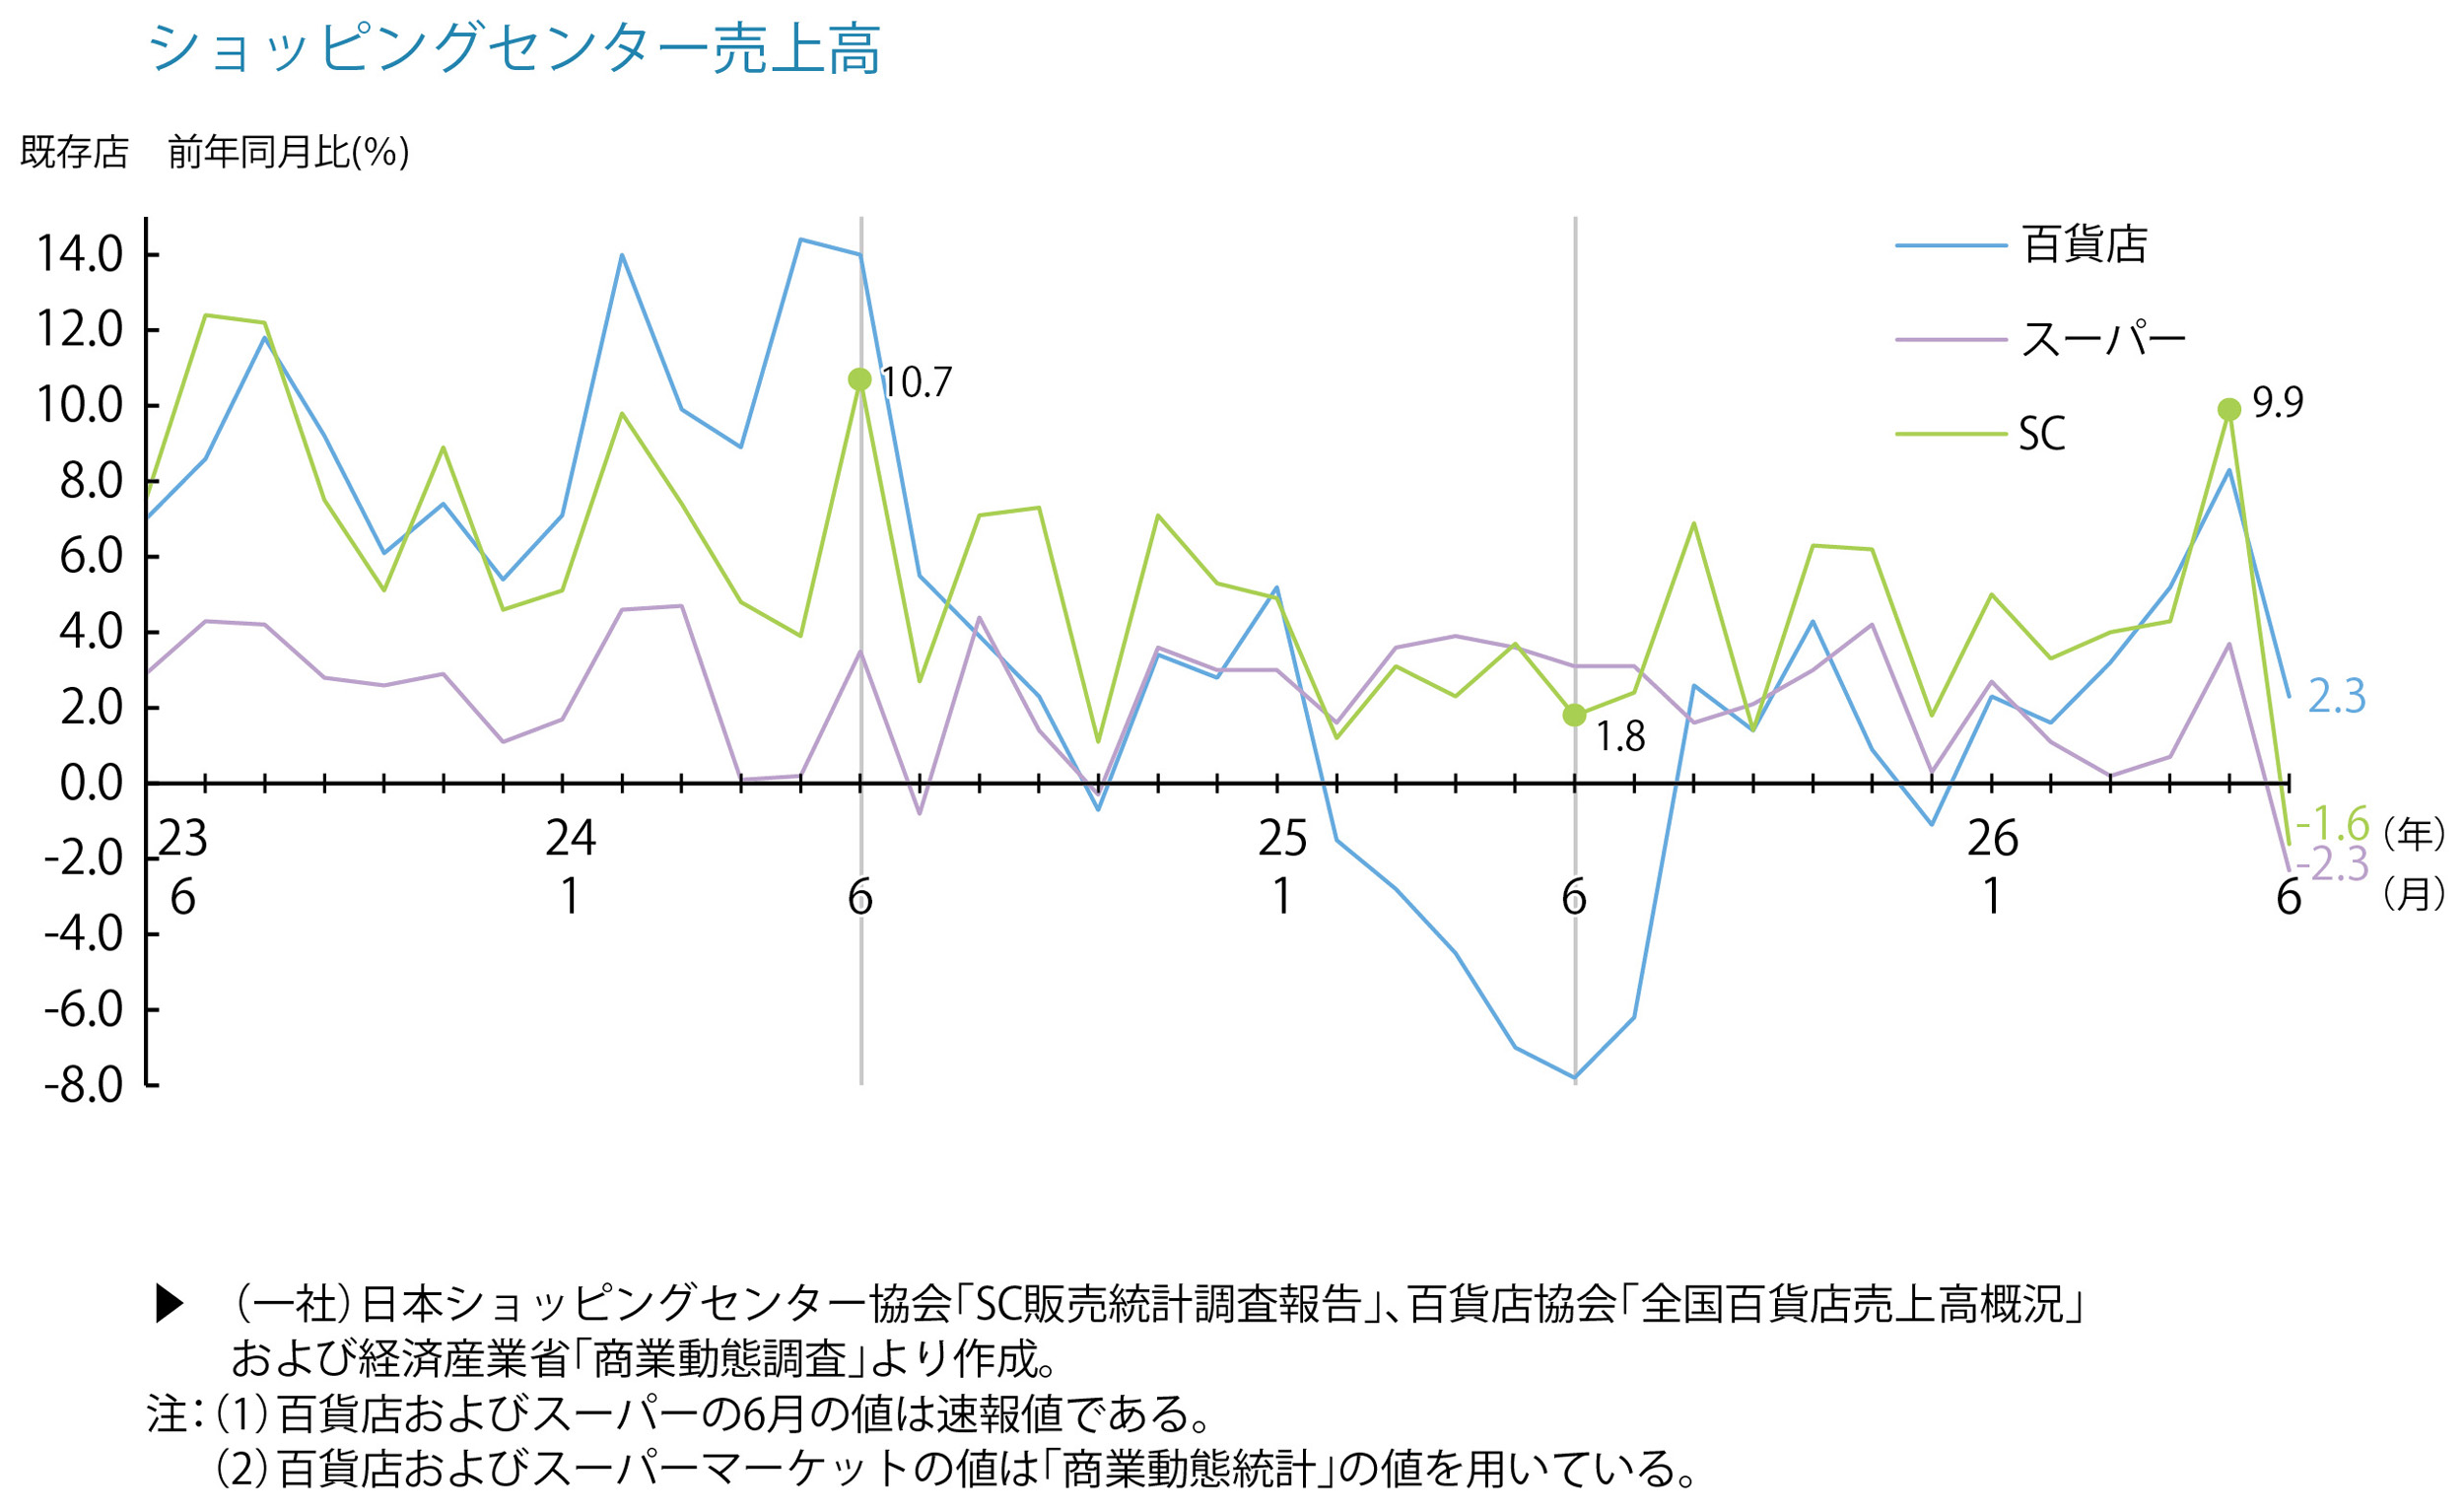
- 一般社団法人日本ショッピングセンター協会の発表によると、2026年8月の既存SC売上高(全体)は7,361億1千万円となり、前年同月比+2.8%の伸長となりました。お盆や夏休み期間に多くのSCで家族連れや帰省客、観光客の来館が増加したほか、集客イベントやIP・キャラクターコラボ商品を展開したテナントが売上増に寄与しています。一部のSCでは、商品の値上げが客単価の上昇につながっています。
オープンSC件数
- 2026年1~9月のオープンSC数は27件となっており、東京都が7件と最も多く、次いで埼玉県が4件、大阪府・福岡県が各3件と、2025年に全国で新規開業した18件をすでに上回っています。
現状動向
- SC業界での「物販だけではECに勝てない」という認識が浸透しており、近年のSCは「単なる買い物の場」から「都市機能を担う拠点」へと変革を進めています。コミュニティ形成やアメニティの充実に加え、都市機能そのものを取り込む動きがみられます。代表例として、「ONE FUKUOKA BLDG.」は、働く・学ぶ・起業する・遊ぶ・滞在するという機能を1つの建物に集約し、オフィスや交流拠点、スタートアップ支援機能を組み込んだSCです。「ニュウマン高輪」もワークスペース、イノベーション創出施設、実証実験空間を組み込んでおり、両者ともに単なる商業施設の枠を超え、“未来都市を目指すSC”となっています。また、「グラングリーン大阪」は、巨大都市公園を中心にオフィスやホテル、温浴施設を配置し、公園に商業施設が付属する“公園都市を目指すSC”となっています。
- 行政サービス、医療、ペット、教育・子育て、フィットネスなどを包括した「コンパクトシティ型SC」が増えており、物販や個人サービスを超えた都市機能を持つSCが、新たな開発モデルとなっていく潮流にあります。
- 一方で百貨店は、外商顧客向けサロンやラウンジの拡充による顧客囲い込み戦略を進めています。富裕層限定イベント(ハイブランドの先行提案、相続・資産承継相談、アートや高額時計の提案など)を通じて、「外商客」だけでなく、購入額の大きなインバウンド客を含めた国内外のVIP向け接客スペースとして活用しています。
今後は、SCが「コスパ重視層」、百貨店が「VIP層」をターゲットとする棲み分けがさらに加速することが予想されます。
物流施設
首都圏の東京ベイエリア、外環道エリアと近畿圏は空室率4.0%未満の高稼働、
福岡圏は供給過多に加え、大量の新規供給予定により空室率の上昇が不可避。
2026年第2Qの首都圏の状況・エリア別
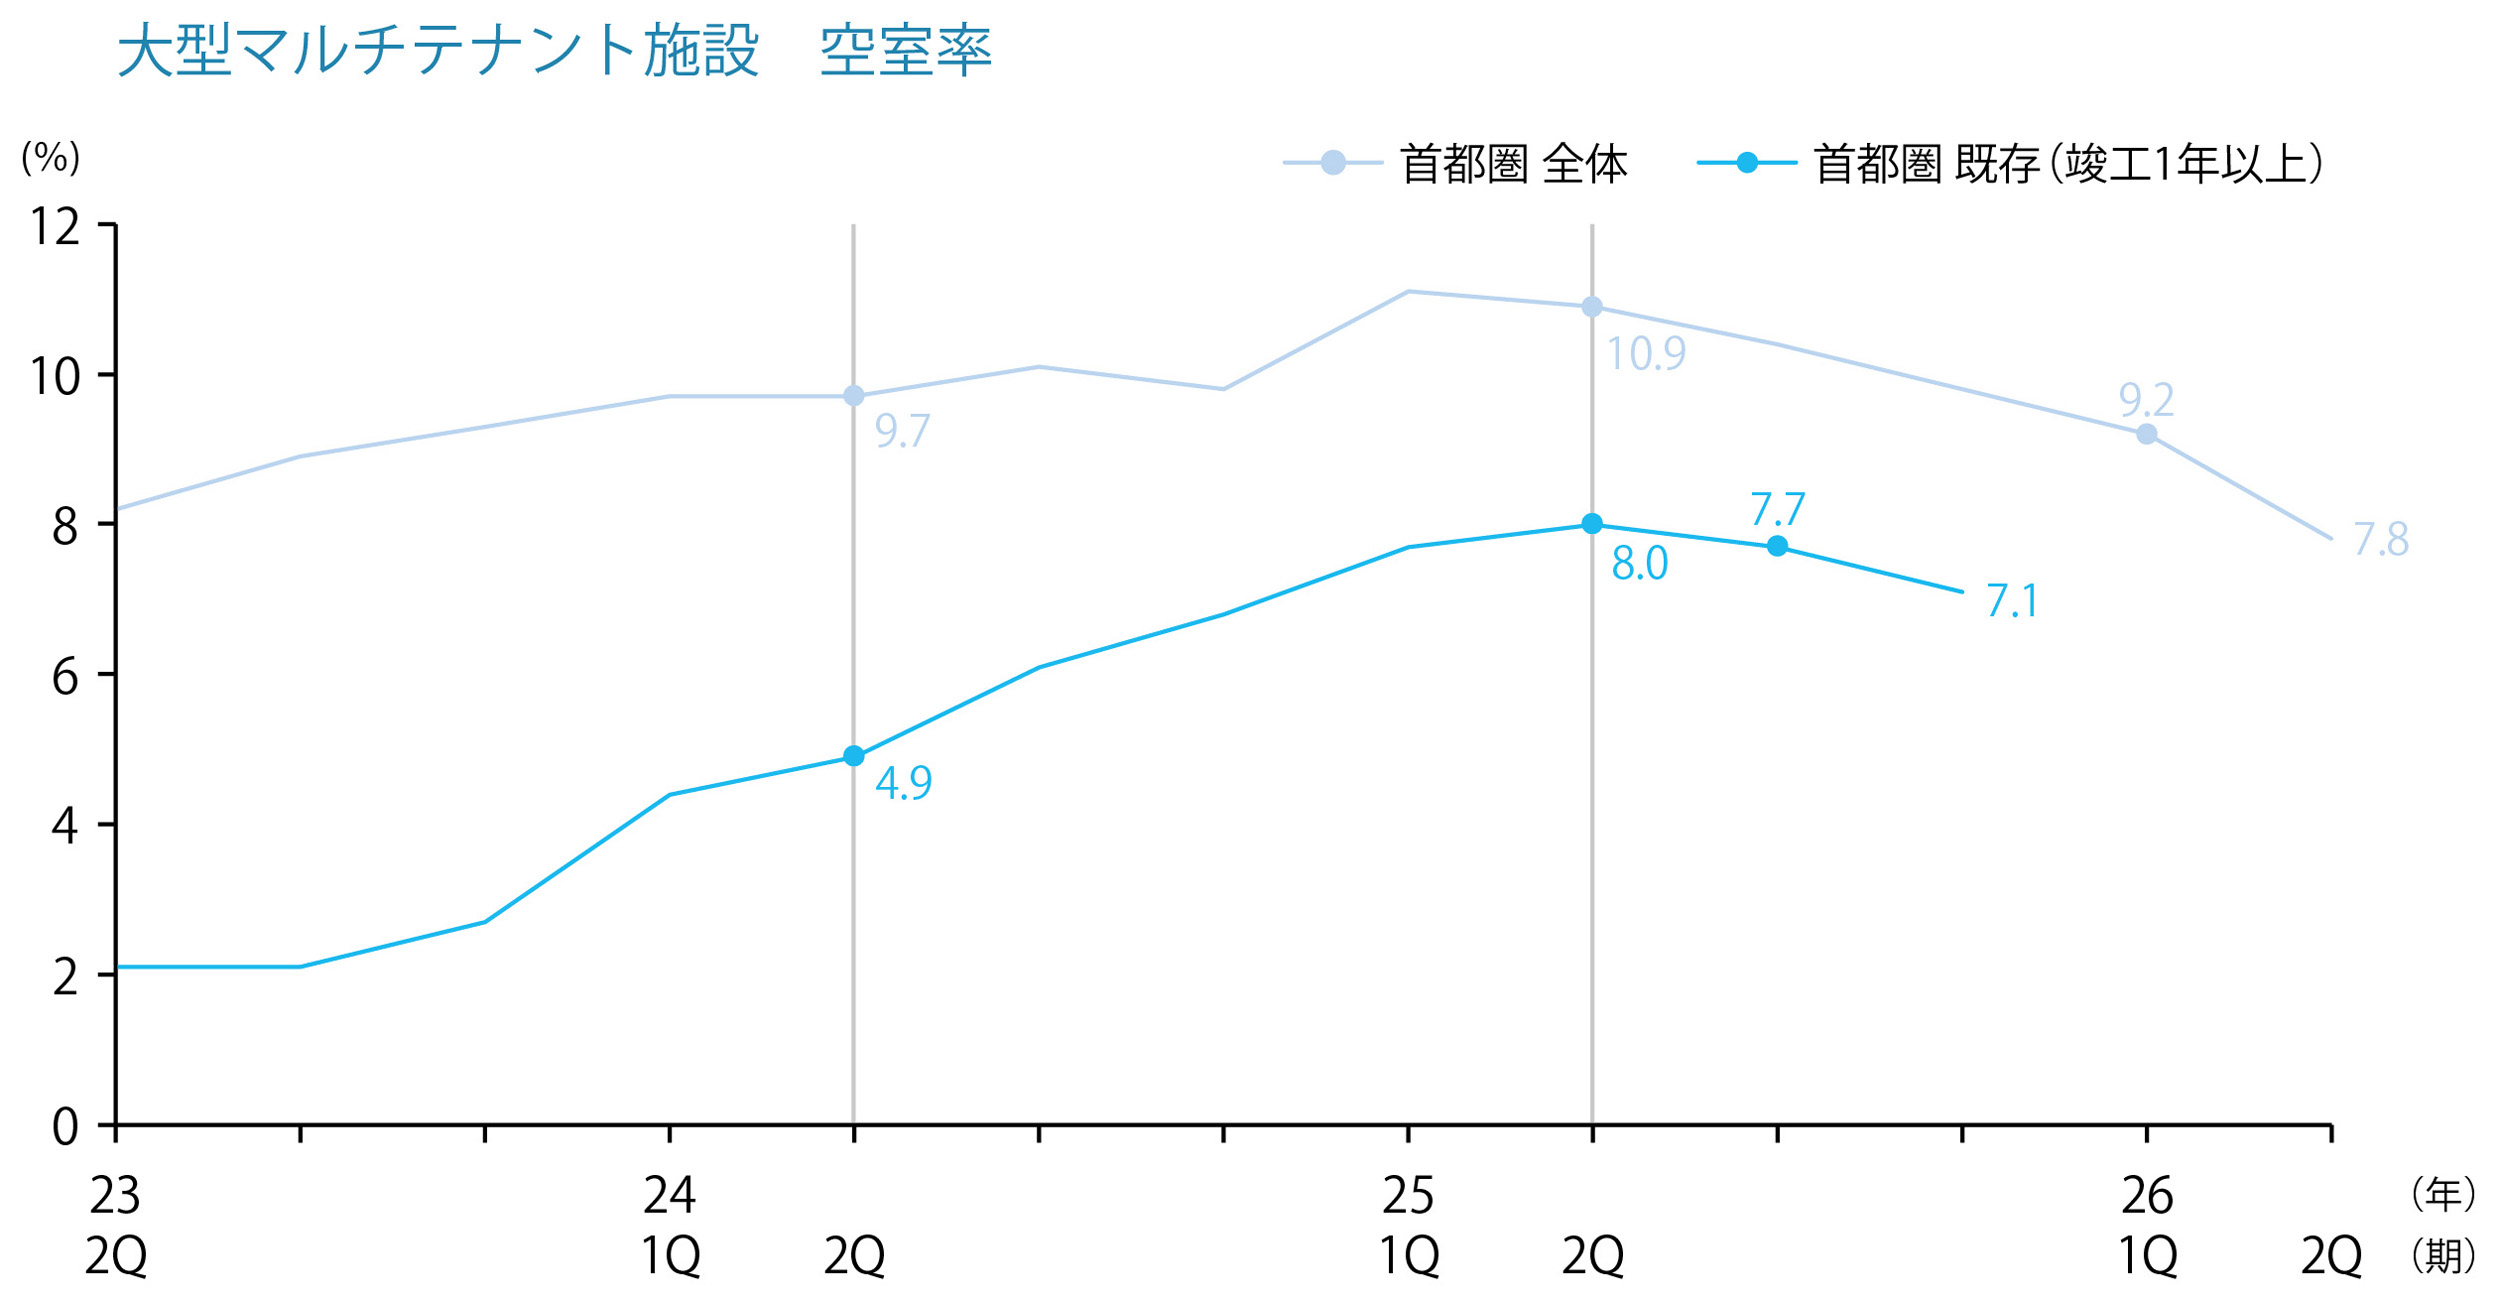
- 2026年第2Qの大型マルチテナント型物流施設(LMT)の空室率は7.8%(前期比-1.4pt)となりました。ECや食品分野で大型の成約が見られ、空室率が8.0%を下回るのは2022年第4Q以来となっています。
- 新規供給9.8万坪の竣工時稼働が5割を超え、新規需要も18.9万坪と過去5年平均値を大きく上回る状況です。
- 首都圏全体の平均実質賃料(坪単価)は4,600円(前期比+1.5%)となり、特に東京ベイエリアの上昇が際立っています。なお、第3Qに20.2万坪、第4Qに8.7万坪の供給予定がありますが、2027年の供給は縮小する見込みです。
- 各エリアの空室率と実質賃料(坪単価)は、
東京ベイエリア:空室率 3.2%(前期比-0.9pt)、実質賃料 8,490円(同+5.3%)。新規供給1棟が満床で竣工し、賃料上昇を牽引しています。今後の開発計画はなく、既存物件の空室消化も進んでおり、需給のひっ迫状態が続いています。
外環道エリア:空室率 2.4%(同-1.2pt)、実質賃料 5,590円(同+2.6%)。当期の新規供給はありませんでした。次期には7.7万坪の新規供給予定がありますが、需要は堅調なため、空室率の上昇は一時的と考えられます。
国道16号エリア:空室率 7.6%(同-1.3pt)、実質賃料 4,580円(同+0.4%)。神奈川県では新規供給2棟が高稼働で竣工し、既存物件においても幅広い業種の需要によって空室消化が進みました。なお、空室の少ない千葉県や東京都多摩方面では賃料上昇が継続しています。
圏央道エリア:空室率 12.5%(同-1.6pt)、実質賃料 3,550円(同+0.9%)。新規供給のうち埼玉県内の1棟は空室を多く残したものの、茨城県内の複数の既存物件で空室消化が進みました。高スペック・大面積でありながら割安な賃料の物件が需要を取り込んでいます。
2026年第2Qの各地の状況
- 各地域の空室率、実質賃料(坪単価)は、
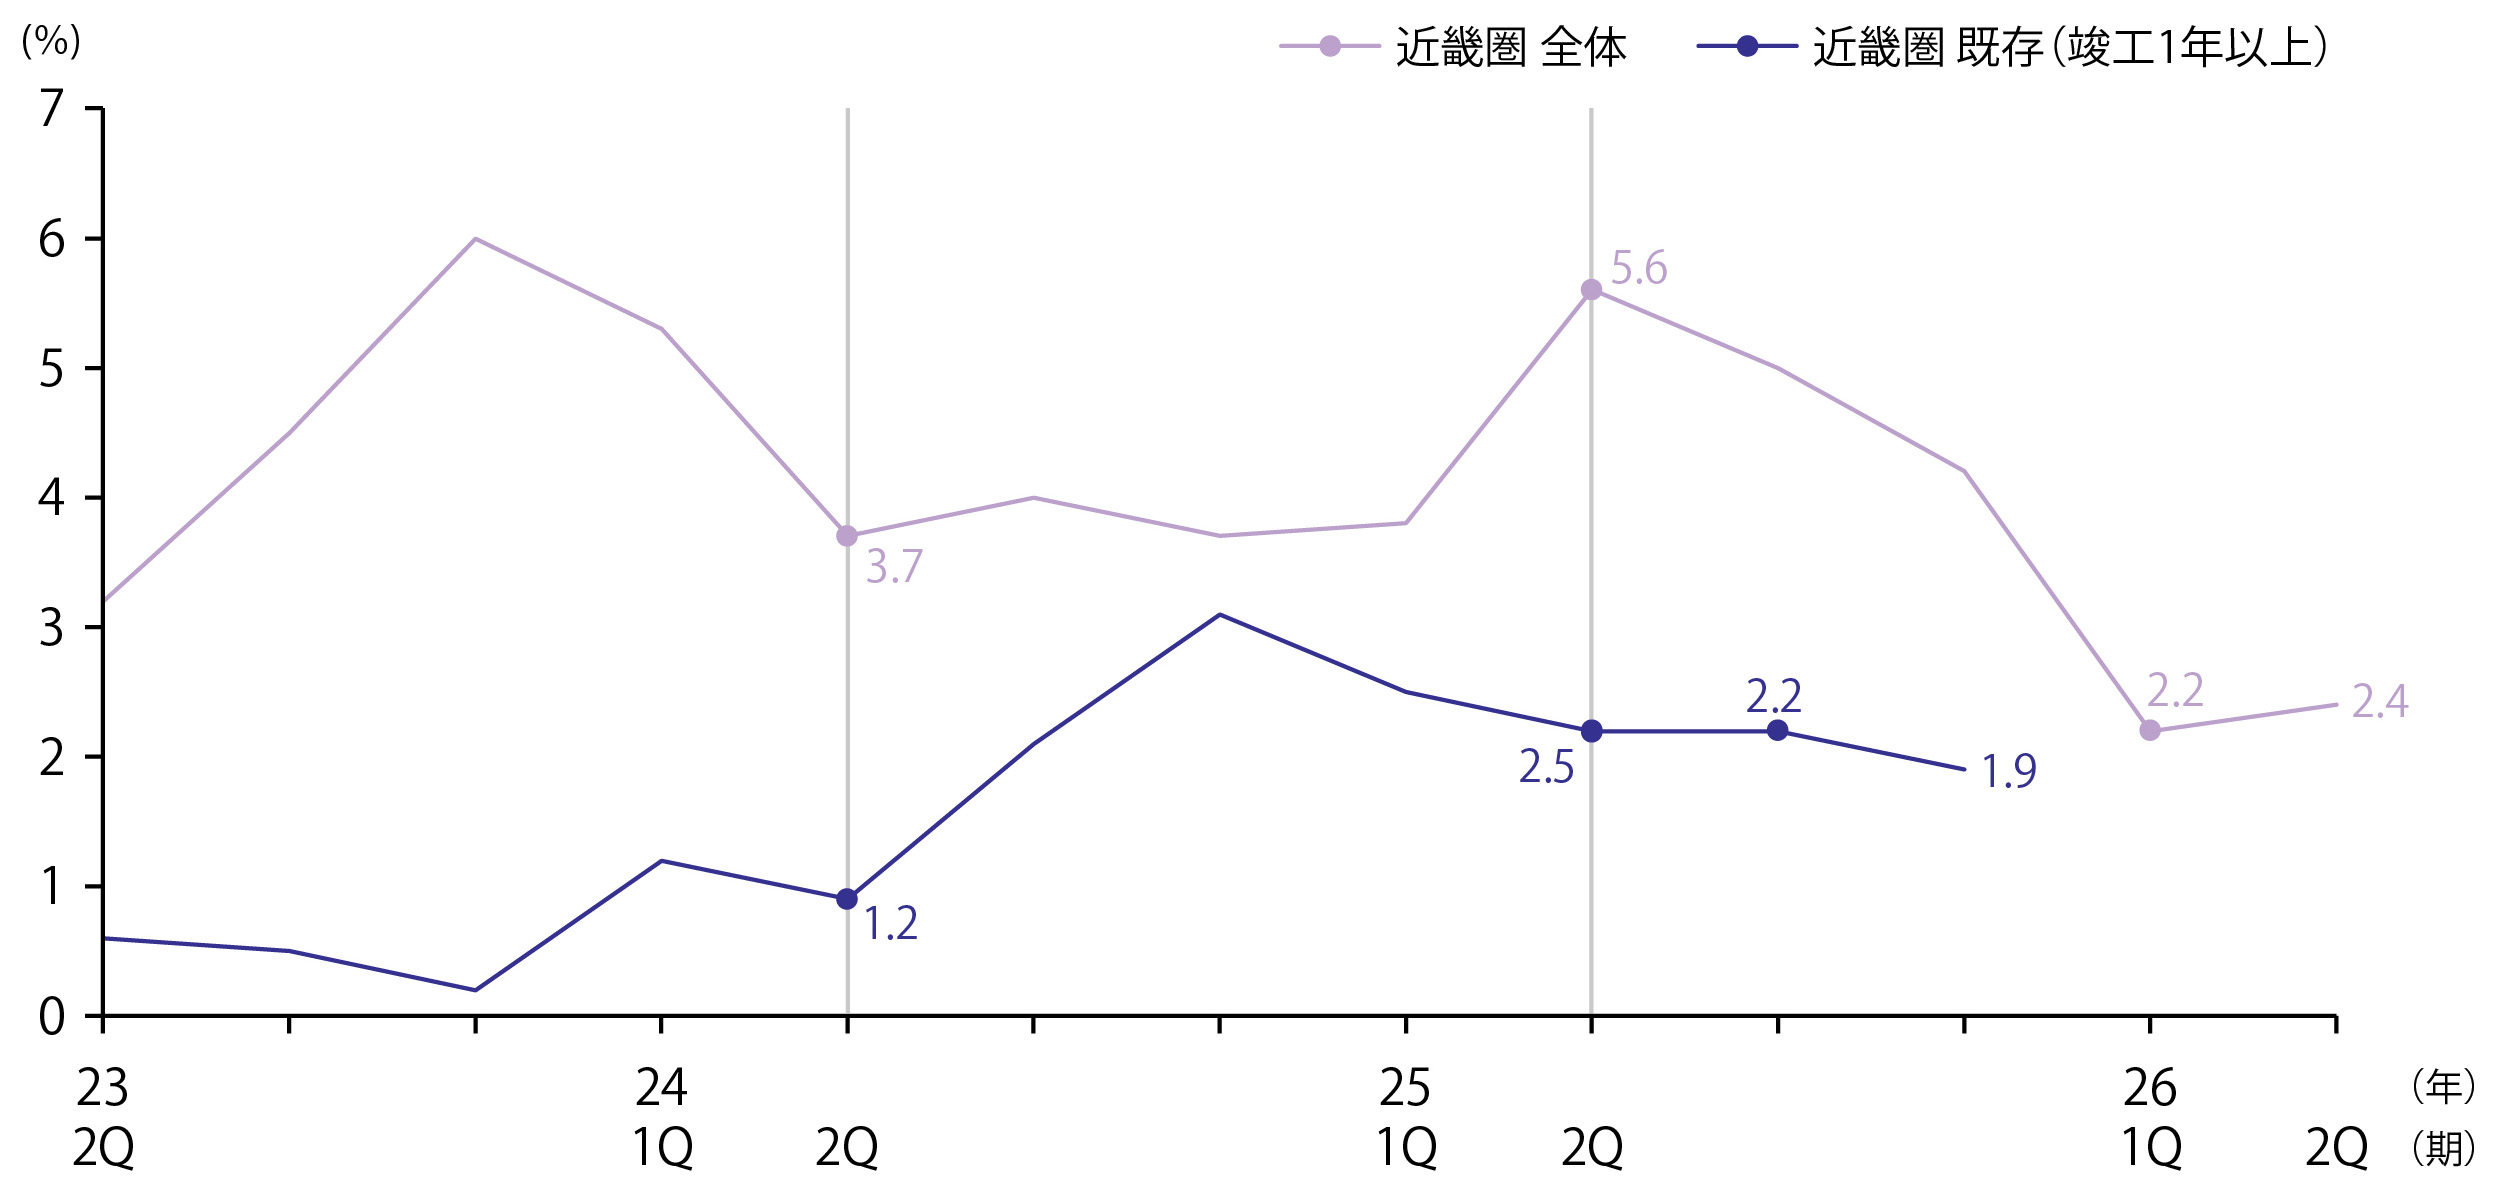
近畿圏:空室率 2.4%(前期比+0.2pt)、実質賃料 4,390円(同+0.9%)。新規供給3棟のうち1棟が満床で竣工したほか、既存物件も築浅の数棟や、大阪府内の長期空室が続いた1棟が満床になるなど、空室消化が進んでいます。今後1年間の新規供給予定は9.2万坪と少なく、テナントの内定も進んでいるため、空室率は低い水準で推移するものとみられます
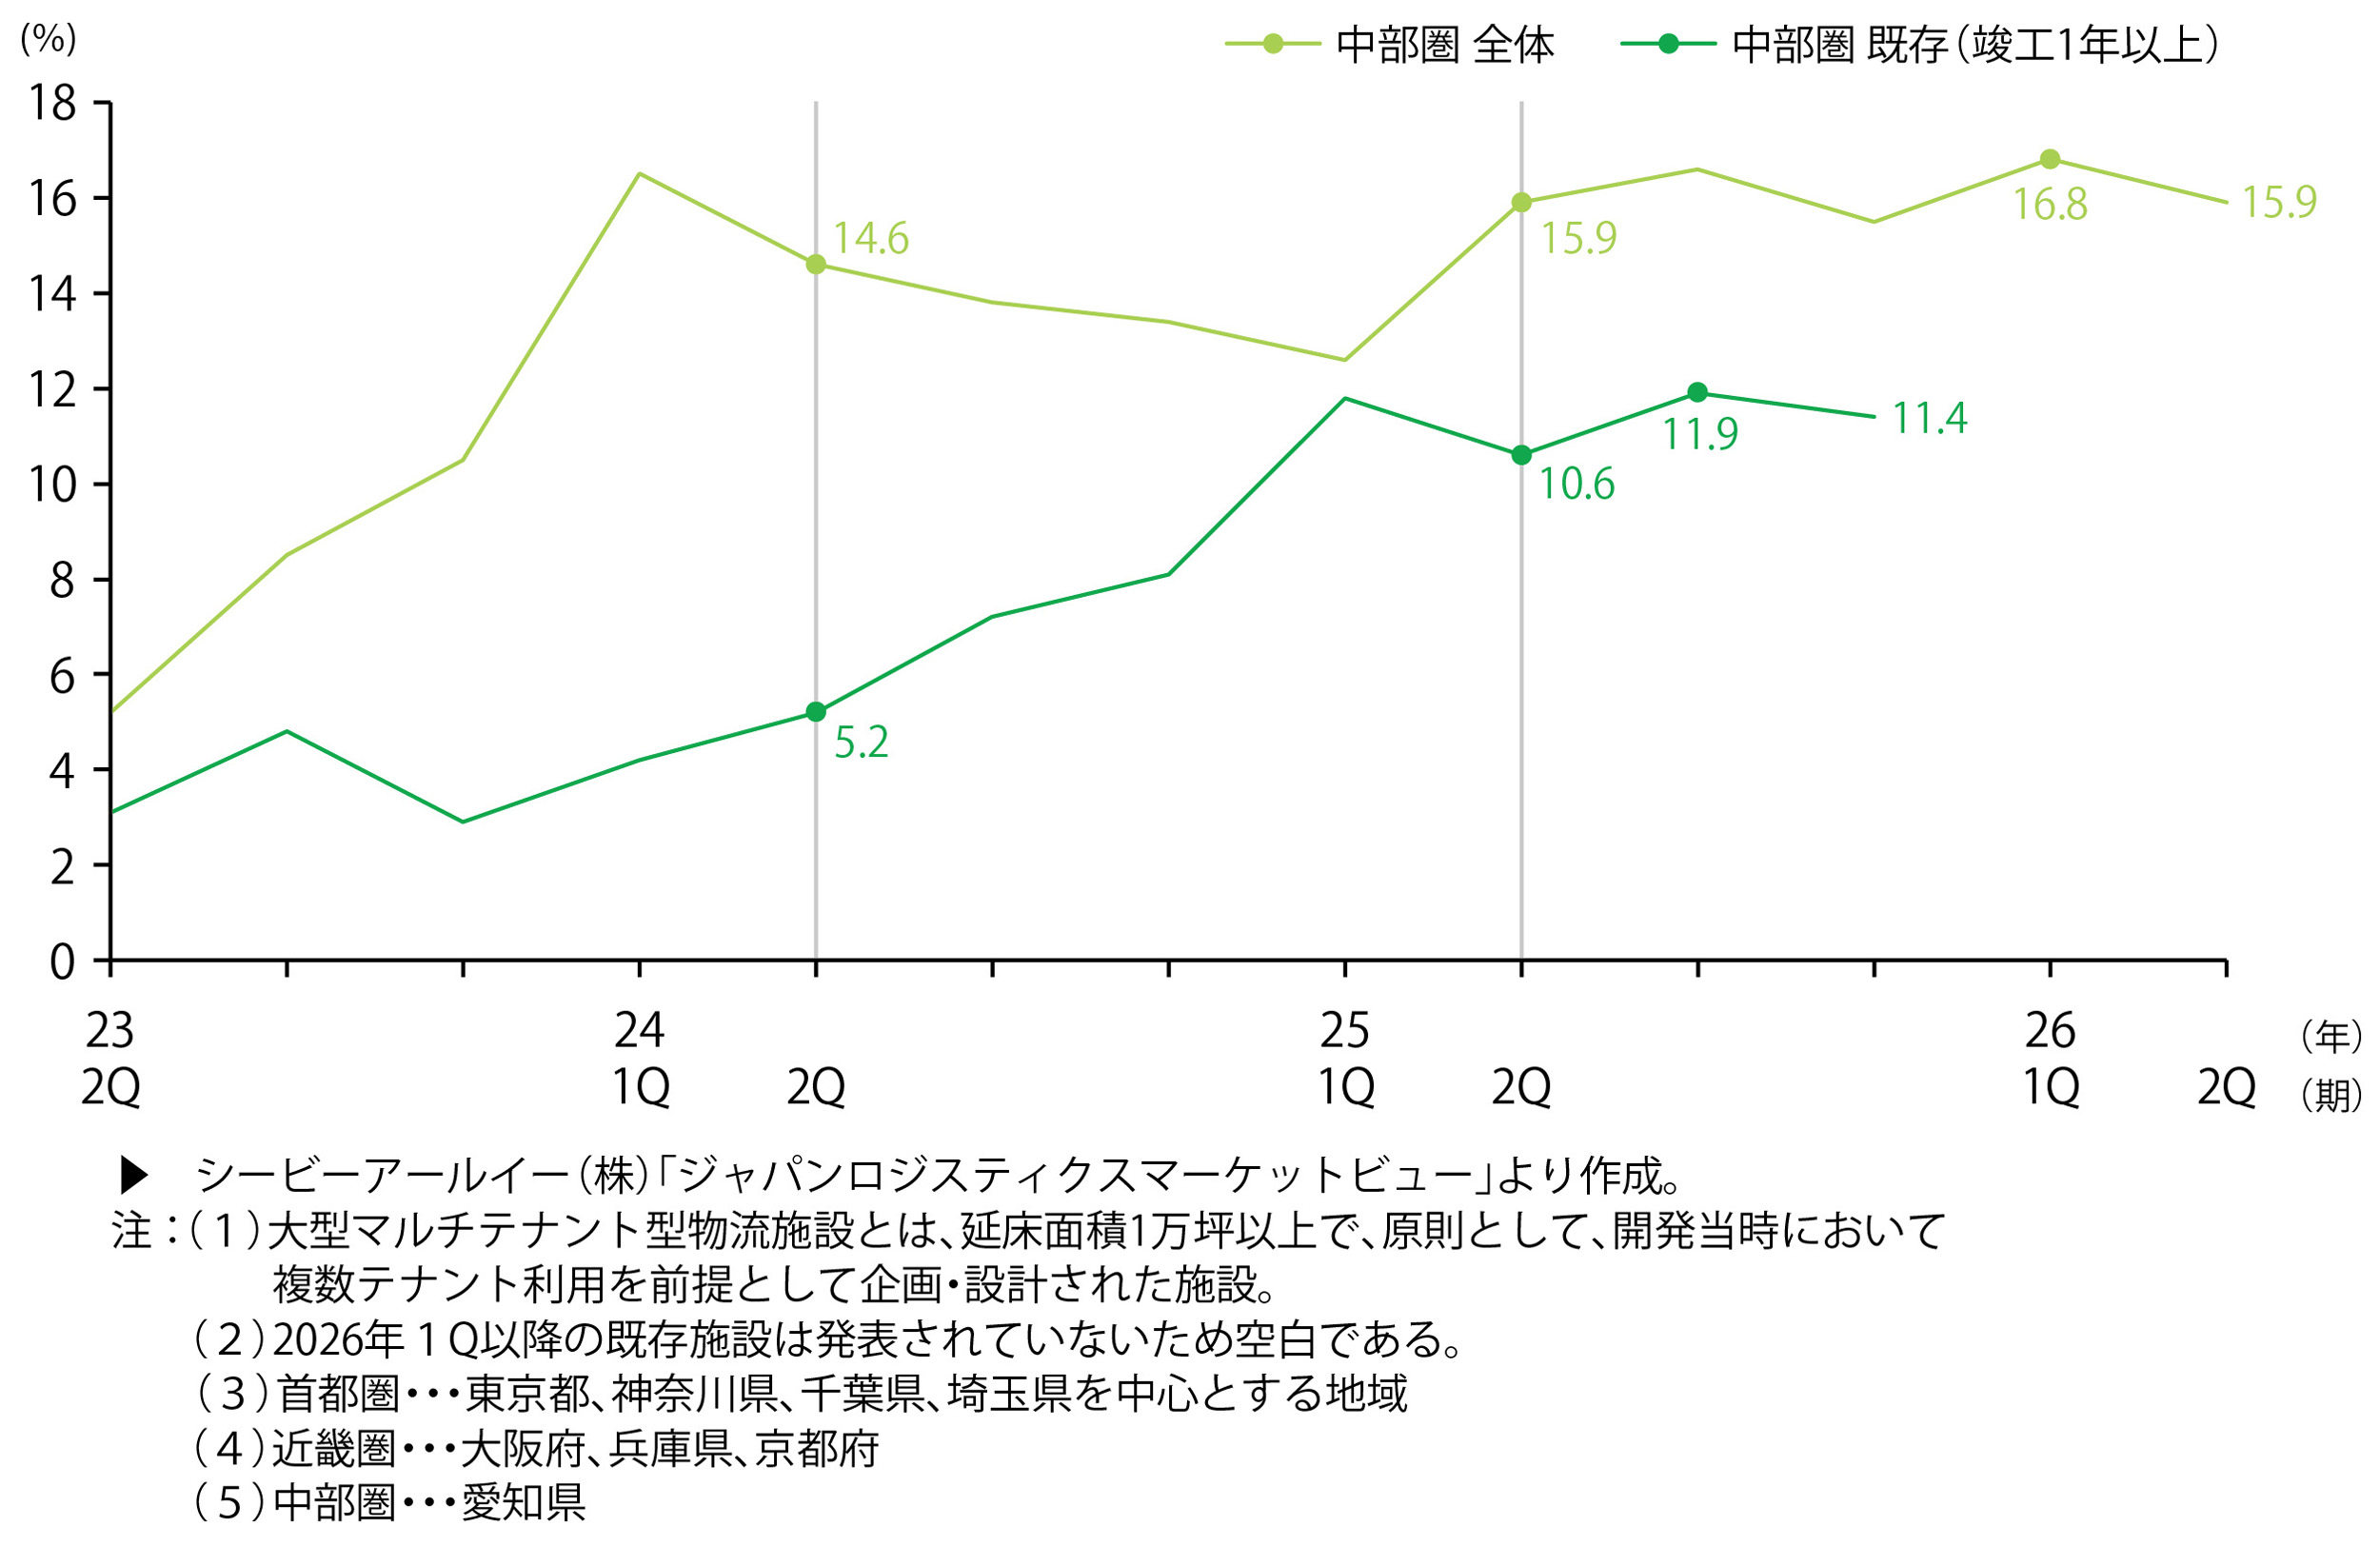
中部圏:空室率 15.9%(同-0.9pt)、実質賃料 3,740円(同横ばい)。新規供給2棟に空室を残す一方、既存物件の空室消化は順調です。2026年下半期には新規供給の予定がないため、空室率は回復すると考えられます。
福岡圏:空室率 11.4%(同+3.1pt)、実質賃料 3,570円(同横ばい)。新規供給3棟のうち2棟が全空での竣工となるなど苦戦しており、鳥栖・小郡方面の物件で空室消化が進まず、供給過多の地域が散見されます。今後1年間で9棟・11.5万坪の新規供給が予定されており、さらなる空室率の上昇が予想されます。
今後の予測
- 首都圏ではECや食品関連を中心に大型成約が続き、空室率は7.8%まで低下しました。東京ベイエリアや外環道エリアでは需給のひっ迫により賃料も上昇基調にあります。
今後は新規供給の減少が見込まれるため、需要過多の状況が続き、当面は空室率の低下と賃料上昇基調が維持されると考えられます。 - 中部圏や福岡圏は供給過多の状況にあり、空室消化が進まず賃料の引き上げも難しくなっています。特に福岡圏では今後も新規供給の予定が多く空室率の上昇が不可避であるため、供給計画の見直しを含む対策が必要な状況です。
Jリート
利上げによって投資口市況は軟調、
インフレ耐性の高いアセットへの組み換えが進展。
Jリート市況推移
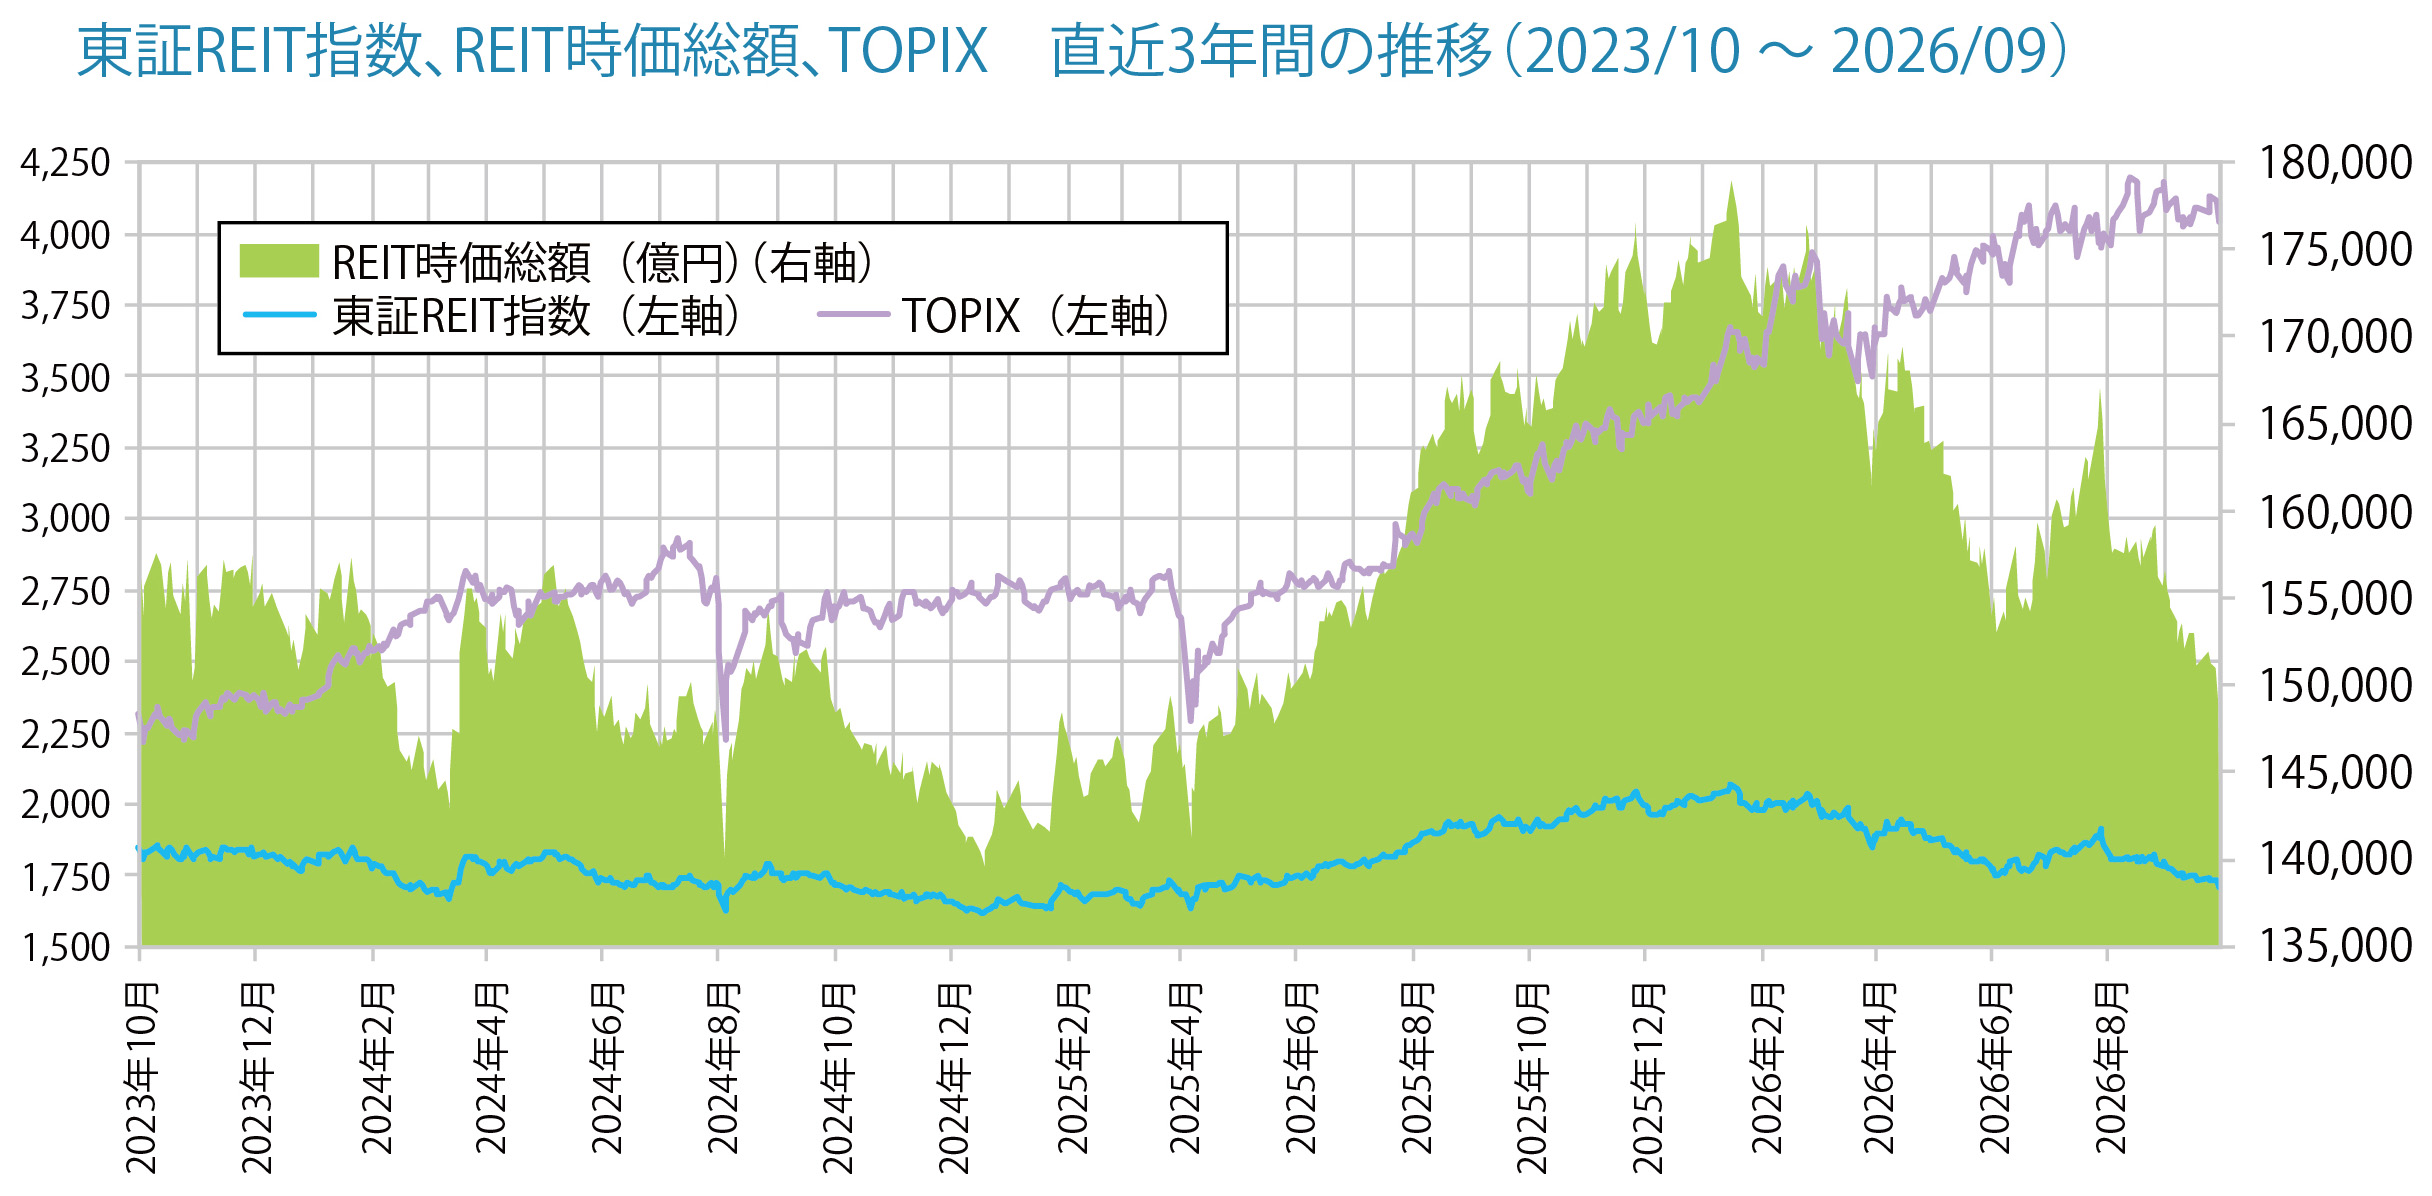
- 2026年9月末の東証REIT指数は1,707.14ptと、3月末比で7.64%の下落、また、REIT全体の時価総額は14兆9,059億円と同7.37%の減少を記録しています。
6月および9月に日本銀行がそれぞれ0.25%の追加利上げを実施したこと、さらに長期金利が9月に約30年ぶりとなる3%台へ上昇したことを受け、REITの分配金利回りとのスプレッド(利回り差)縮小や、借入コストの増加懸念から投資口価格は低迷しました。これにより、REIT全体の平均分配金利回りは5.40%と、2020年3月以来の高水準に達し、利回り面での割安感が強まったものの金利の先高観から投資口市況は依然として底入れが見えない状況が続いています。 - REIT全体の運用資産残高は、2026年9月末時点で24兆8,002億円となり、3月末比で2,611億円増加しました。投資口価格の低迷に伴い、NAV倍率※1が1倍を割り込む銘柄※2が相次ぎ、4~9月の公募増資はわずか3件と急減しました。
その一方で、物件の入れ替え(資産の売却と取得)を通じてポートフォリオの拡大および質の向上を進めるとともに、ホテル、オフィス、住宅などインフレ耐性の高いアセットへの再構築を図る傾向が顕著に見られます。
今後の動向
- 投資口市況の低迷によって増資を伴う物件取得が困難な環境下、資本効率を重視して投資主還元を強化する動きが継続しています。
不動産価格の高止まりを背景に、賃料収入の成長余地が限定的な物件や、収益低下リスクのある物件を売却し、その売却益を投資主に分配する動きが活発化しています。また、売却代金を活用して自己投資口の取得(自社株買いに相当)を行い、1口当たりNAVの改善や投資口価格の下支えを図る姿勢を強めています - さらなる金利上昇リスクが想定されるなか、今後はインフレ耐性の高さや、運用規模の大きい銘柄(大型銘柄)の優位性がより顕著になるものと考えられます。
※1:NAV(Net Asset Value:純資産価値)とは、保有不動産を時価で評価した資産価値から、負債などを差し引いた実質的な純資産価値のこと。NAV倍率とは、保有不動産の時価を反映した純資産価値に対する投資口価格の倍率のこと。
【参考】NAV倍率 = 投資口価格 ÷ 1口当たりNAV
※2:NAV倍率1倍割れとは、市場価格が純資産価値を下回っている状態のこと。(投資口価格 < 1口当たりNAV)
【オフィス、一棟ビルの売買なら】
ソリューション事業本部 霞が関オフィス
TEL:0120-907-313
【宿泊施設売買サポートなら】
ソリューション事業本部 宿泊施設売買サポート
TEL:0120-933-832
【工場物流施設の売買サポートなら】
ソリューション事業本部 工場・物流施設売買サポート
TEL:0120-91-4491


お問い合わせ Contact us
まずは、お気軽にご相談ください。
お電話でのお問い合わせ
Webでのお問い合わせ
