第1部 不動産の損益と時価会計
第2部 会計基準の変遷と企業価値の見え方
第3部 会計基準が加速させる“不動産の流動化”
第4部 サステナビリティと非財務情報の開示
村木 信爾
不動産鑑定士
明治大学グローバル・ビジネス研究科 兼任講師
MBA(米国ワシントン大学ビジネススクール)
時価会計やIFRSの導入、非財務情報開示により企業不動産のあり方は大きく変化。
CRE戦略が株価や企業価値に与える影響と、不動産売却・再編のポイントを解説します。
※時価会計とは、保有する資産や負債を市場価値に基づいて評価し、その価格変動を財務諸表へ反映する会計手法のこと。企業が保有する不動産や金融資産の含み損益が可視化されるため、経営資源の効率的な活用やCRE戦略の重要性を高める要因の一つとされています。
※IFRS(International Financial Reporting Standards「国際財務報告基準」)とは、国際会計基準審議会(IASB:International Accounting Standards Board)が策定する国際的な会計基準で、世界140以上の国・地域で広く採用されています。
日本における国際財務報告基準(IFRS)の適用会社
|
世界的な時価会計化の流れのなかで、国際財務報告基準(IFRS)をそのまま採用する国が増加しました。日本は任意適用を認めており、日本においても国際財務報告基準(IFRS)の適用会社数は、近年大企業を中心に増加を続けています。日本取引所グループ(JPX)が公表している最新データ(2026年6月末現在)によると、IFRS適用済会社数は295社、IFRS適用決定会社数は20社で、合計315社です。社数ベースで見ると上場企業全体の1割未満ですが、時価総額ベースでは東証上場企業の約50%をIFRS適用または予定企業が占めています。これは、海外投資家比率の高い日本を代表するグローバル企業や時価総額の大きい企業の多くがIFRSを採用しているためです。
具体的には、情報・通信業では、ソフトバンクグループ、KDDI、NTTデータグループ、ソニーグループ等、自動車・輸送機器業ではトヨタ自動車、本田技研工業、日産自動車、総合商社では、三菱商事、伊藤忠商事、三井物産、住友商事、丸紅等、電機・精密機器では、パナソニック ホールディングス、日立製作所、富士通、医薬品・化学では、武田薬品工業、第一三共、富士フイルムHD等、小売・食品業界では、ファーストリテイリング、セブン&アイHD等が挙げられます。
グローバル企業がIFRSを採用する主な理由は、海外投資家へのアピール・比較可能性の向上や海外子会社の管理の一元化等が挙げられ、海外で事業活動を展開する企業が、日本基準での財務諸表作成の二重の手間を省けるというメリットがあります。
※出所:日本取引所グループ「IFRS(国際財務報告基準)への対応」
日本基準においては、国際財務報告基準に近づける会計コンバージェンス(収斂)の過程にあります。例えば、2010年3月期決算から適用された賃貸等不動産の時価開示については、国際財務報告基準では、公正価値モデルと原価モデルを選択採用できますが、日本では原価モデルを採用しています。
公正価値モデルでは、貸借対照表(以下「B/S」)上の価額を期末の時価で表し、評価損益を毎期の損益計算書(以下「P/L」)に計上するもので、減価償却は行いません。原価モデルでは、B/S上は取得原価で表し、減価償却を行い、減損が生じている場合のみ減損損失をP/Lに計上し、時価を注記します。
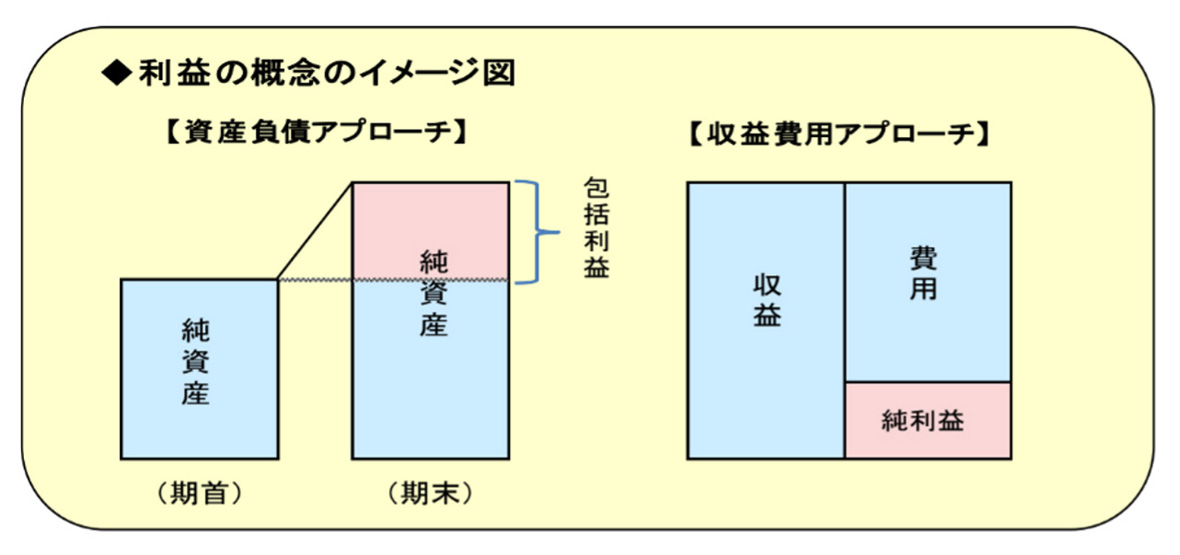
また、原価モデルでは、P/Lにおける期間損益の結果が次期のB/Sに反映されますが、公正価値モデルでは、B/Sの包括利益、損失をP/Lに反映するため、B/SからP/Lを作成しているともいえます。
例えば、10億円で取得したオフィスビルが市場では15億円の価値になっていたとしても、原価モデルでは、売却しない限りその含み益は財務諸表には反映されません。反対に、大幅な価値下落が発生した場合にのみ減損損失としてP/Lへ計上され時価が注記されます。実際に発生した利益や損失を重視する会計といえます。一方、公正価値モデルでは、10億円で取得したビルの時価が15億円になれば、5億円の評価益をB/Sに計上します。逆に時価が8億円になれば2億円の評価損をB/Sに計上します。減価償却は行わず、その時々の市場価値が直接財務諸表へ反映されますので、市場での現在価値を重視する会計といえます。公正価値モデルでは、不動産価値の上昇や下落が毎期の業績に直接影響するため、なぜその不動産を保有しているのか、売却した方が企業価値向上につながるのではないか、有効活用した方が収益性を高められるのではないかといった経営判断がより厳しく問われます。
原則主義
従来の日本の会計基準は、具体的な取扱いを細かく定める「細則主義」に近い考え方ですが、IFRSは「原則主義」を採用しています。原則主義とは、詳細な取扱いを数多く設けるのではなく、会計基準のなかで判断に迷う場合は、単にルールに当てはめるのではなく、企業自身が取引の実態を踏まえて判断し、必要に応じて監査人と協議のうえ決定します。IFRSは「決められたルールに従う会計」ではなく、「経済実態をどう表現するかを考える会計」といえます。
資産負債アプローチ
従来の日本の会計基準において、損益計算重視のアプローチは、その売上を稼ぐために使った費用を同じ期間に対応させるという「収益と費用の期間対応」を重視し、P/Lの損益がまず決まり、次にB/Sが決まるという関係です。この会計基準は「利益が発生したかどうか」を重視します。しかし、IFRSでは、B/Sを重視し資産と負債の差額である純資産に着目し、この純資産の期首から期末の増減を計算します。これを包括利益(または包括損失)といいます。IFRSは、「今、企業がどのくらいの資産をもっているのか」を重視するため、資産増加を利益として認識するという考え方が出てきます。
【従来の日本基準】 売上-費用=利益(P/L) ⇒ 利益の結果がB/S(資産)に反映
【IFRS】 資産-負債=純資産(B/S) ⇒ 純資産の増減がP/L(利益)に反映
時価開示が行われると、保有する不動産の含み損益から収益性や効率性が明らかになり、株主からその保有の意味を問われうるため、企業の説明責任が大きくなります。企業が不動産を効率的にマネジメントしなければ、投資家に速やかに情報が伝達され、企業価値に悪影響を与えM&Aの標的になる可能性もあります。特に不動産保有会社(投資不動産保有割合が高い会社)は、ステークホルダーから不動産保有についての合理性、必要性についての説明を強く求められます。
のれんの定期償却における日本基準とIFRSとの差異
|
かなりの項目でIFRSへのコンバージェンス(収斂)が進んでいますが、日本基準とIFRSとの差異の代表例が「のれんの定期償却」です。日本基準では、M&A(企業の買収)で発生した「のれん」を、最長20年かけて毎期定期償却していきますが、IFRSでは原則として定期償却はせず、価値が下がったと判断されたときに一気に損失として計上します(減損処理をするかどうかのテストは行います)。
|