PROPERTY MARKET TRENDS
2026年第2期
|
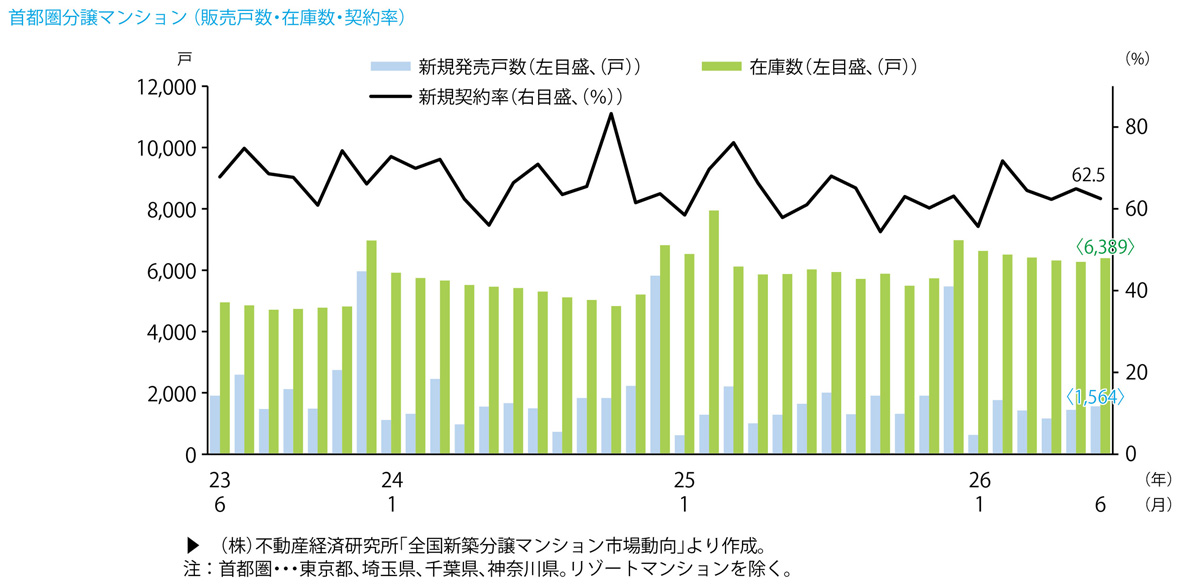
首都圏の分譲マンション市場では、供給戸数が減少、
契約率も60%台で価格高騰による低迷が継続。
- 2026年8月の供給戸数は1,140戸(前年同月比-12.4%)でした。平均売出価格は9,770万円(同-5.4%)、平均専有面積は67.67平方メートル(同+0.4%)、平均坪単価は477.3万円(同-9.1%)となっています。月末在庫数は6,610戸、初月契約率は61.1%(同-4.0pt)となりました。前年同月比では、平均価格が5カ月ぶりのダウン、坪単価は16カ月ぶりのダウンとなっています。
- 東京23区のエリア別供給戸数は478戸で、供給シェアは41.9%、初月契約率は72.4%(同+8.1pt)となりました。平均売出価格は13,820万円(同+0.1%)、平均坪単価は701.5万円(同-1.6%)となっています。
- 2026年8月の供給戸数は517戸(前年同月比-44.2%)でした。平均売出価格は5,947万円(同+9.2%)、平均専有面積は61.18平方メートル(同+1.2%)、平均坪単価は321.3万円(同+7.9%)となっています。
月末在庫数は3,141戸、初月契約率は67.3%(同-3.5pt)となりました。前年同月比で、価格および坪単価ともに3カ月連続のアップとなりました。
- 2026年8月の成約数は3,180件(前年同月比-10.5%)と5カ月連続で減少しました。成約価格は5,129万円(同-2.8%)、平均坪単価は269.8万円(同-3.8%)で4カ月連続の下降となっており、成約数・坪単価・成約価格のすべてにおいて下降が継続中です。なお、平均専有面積は62.85平方メートル(同+1.0%)、月末在庫件数は48,235件(同+8.2%)で、2025年12月以降の増加傾向が継続しています。
- 新規登録数は15,627件(同+9.7%)と3カ月連続で増加しました。売出価格は6,751万円で前年同月比21.5%となり、28カ月連続で上昇を記録しています。
- 2026年8月の首都圏分譲マンション平均賃料は、前年同月比+10.0%の4,242円/平方メートルとなりました。平均賃料が5カ月連続で下落している千葉県を除き、全体的に強含んだことから、3カ月連続の上昇となりました。
- 都県別で見ると、東京都(4,985円/平方メートル、同+6.8%)と神奈川県(2,910円/平方メートル、同+8.7%)はともに3カ月連続の上昇となりました。埼玉県(2,409円/平方メートル、同+13.0%)は2カ月連続の上昇に加え、直近1年間での最高値を記録しています。
- 2025年末に(株)不動産経済研究所が公表した2026年の首都圏マンション供給戸数予測は約23,000戸でしたが、1~8月の累計供給戸数は11,274戸にとどまっています。月平均では約1,400戸、年間換算では約17,000戸のペースであり、予測達成には年後半の大幅な供給増が必要な状況です。建築費の高騰に加え、円安基調や金利上昇も続く見通しであることから、デベロッパーの供給抑制姿勢は今後も継続すると考えられます。
- 供給減少が続く一方で需要は蓄積されており、東京23区の人気エリアでは高額物件も堅調な販売状況が続いています。一方、神奈川・埼玉・千葉などでは価格上昇の影響から購入検討者の慎重姿勢も現れており、売れ行きには鈍化の兆しが見られます。マンション取得ニーズ自体は依然として高いものの、価格上昇による買い控え層が増加する可能性があります。
- 8月の販売単価は東京23区および東京都下で前年を下回りましたが、供給不足や建築コストの上昇を背景に、中長期的には上昇基調が続くと見られます。東京都以外では、神奈川県が前年同月比+6.6%、埼玉県が同+10.5%、千葉県が同+9.8%と上昇しており、これまで都内に比べて割安感のあったエリアでも価格上昇が進行しています。その結果、首都圏全体で取得難易度が高まりつつあり、価格が需要の抑制要因となる局面も想定されます。
|
|