第1部 不動産の損益と時価会計
第2部 会計基準の変遷と企業価値の見え方
第3部 会計基準が加速させる“不動産の流動化”
第4部 サステナビリティと非財務情報の開示
村木 信爾
不動産鑑定士
明治大学グローバル・ビジネス研究科 兼任講師
MBA(米国ワシントン大学ビジネススクール)
時価会計やIFRSの導入、非財務情報開示により企業不動産のあり方は大きく変化。
CRE戦略が株価や企業価値に与える影響と、不動産売却・再編のポイントを解説します。
※時価会計とは、保有する資産や負債を市場価値に基づいて評価し、その価格変動を財務諸表へ反映する会計手法のこと。企業が保有する不動産や金融資産の含み損益が可視化されるため、経営資源の効率的な活用やCRE戦略の重要性を高める要因の一つとされています。
※IFRS(International Financial Reporting Standards「国際財務報告基準」)とは、国際会計基準審議会(IASB:International Accounting Standards Board)が策定する国際的な会計基準で、世界140以上の国・地域で広く採用されています。
1990年代から2000年代初頭の、国際会計基準(IAS:International Accounting Standards)は伝統的な取得原価主義(資産を買ったときの値段で記録する)でした。しかし、金融技術の進歩に伴い、デリバティブなどの複雑な金融商品が登場すると、従来の取得原価主義の会計では企業の抱えるリスクや含み損益を財務諸表へ反映できないという課題が顕在化しました。そのため、国際会計基準(IAS)において、IAS32(金融商品:表示)やIAS39(金融商品:認識及び測定)など金融商品の一部には時価評価が導入されました。
その後の国際財務報告基準(IFRS)では、企業の財務実態をよりタイムリーに投資家へ示すため、当初は金融商品を取得原価で評価していましたが、公正価値(Fair Value)による評価の適用範囲が拡大されていきました。ここで、公正価値(Fair Value)とは、IFRS第13号「公正価値測定」9項で、「測定日時点で、市場参加者間の秩序ある取引において、資産を売却するために受け取るであろう価格又は負債を移転するために支払うであろう価格」と定義されています。2008年のリーマンショック時には、金融資産の価格が暴落し、金融機関は保有資産の評価損を大量に計上しなければならなくなりました。国際会計基準審議会(IASB)は厳密な時価会計が貫けなくなり、急遽ルールを一部修正して、市場が機能していない状況下では、時価評価(公正価値)から取得原価(償却原価)評価への分類変更を例外的に認めるなどの措置(IAS第39号の改定)を行いました。
国際財務報告基準(IFRS)は、2010年代から現在に至るまで、金融危機の教訓を経て、公正価値測定の統一基準として、時価の信頼性を3つのレベルに分類する「公正価値ヒエラルキー」(※2)を公表しました。また、金融商品は、時価評価するものと原価評価するものを、ロジカルに分類する仕組みへと洗練させてきました。
※2 公正価値は、時価評価の「透明性」と「比較可能性」を担保するため、信頼性に応じて3つのヒエラルキーに分類されています。レベル1は最も客観的で、測定日に企業がアクセスできる、活発な市場における同一の資産・負債の公表価格。レベル2は、レベル1の公表価格以外のインプットで、直接または間接的に観察可能なインプット、レベル3は最も主観的で、資産または負債に係る観察不能なインプットと定義されています。
1.固定資産の減損会計の完全実施(2006年3月期以降適用)
|
日本では、時価会計化の議論が進むと、まず、固定資産の減損会計が問題になりました。固定資産の減損会計とは、その資産の収益性が低下し、将来にわたって投資回収が見込めなくなった場合に、その資産の帳簿価額を回収可能価額まで減額し、差額を損失として計上する会計処理です。上場企業および一定規模以上の会社が対象で、減損が認識された資産グループの帳簿価額を回収可能価額まで減額するとともに、その差額を損失として当期の損益計算書に計上するものです。
回収可能価額とは、資産の継続使用によって得られる将来キャッシュフローの現在価値である「使用価値」と「正味売却価額(売却可能価額―処分費用)」のいずれか高い方の金額です。固定資産の減損会計の導入により、含み損を抱えた不動産を保有し続けることのコストが顕在化し、企業の不採算資産や遊休不動産の売却が進みました。一方で、新規不動産取得についても、将来の収益性や資本効率をより厳格に求める傾向が強まりました。
企業結合(M&A)会計において、パーチェス法のみ認められ、それまで認められていた持分プーリング法の適用は廃止されました。パーチェス法とは、取得企業が被取得企業から受け入れる資産および負債を、原則として時価(公正価値)で評価する会計処理です。持分プーリング法とは、被取得企業の資産、負債を帳簿価額のまま引き継ぐ会計処理です。この基準の導入により、M&Aでは簿価のまま引き継ぐことができなくなり、時価評価になりました。(※3)その結果、企業が保有する不動産についても含み損益が財務諸表に反映されやすくなり、M&Aにおける企業評価の透明性が高まりました。
※3 企業会計基準第 21 号企業結合に関する会計基準。2008年、2013年、2019年に改正。企業結合会計基準及び事業分離等会計基準に関する適用指針(企業会計基準適用指針第10号)も2005年に制定され、2024年に最終改正されました。
3.「棚卸資産の評価に関する会計基準」販売用不動産に関する低価法適用(2010年4月1日以降適用)
|
従来、棚卸資産の評価方法については原価法と低価法の選択適用が認められていましたが、「棚卸資産の評価に関する会計基準」の適用により低価法に一本化されました。低価法とは、取得原価と期末の時価を比較し、いずれか低い方の価格を在庫の評価額とする方法です。期末における正味売却価額が取得原価より下落している場合には、正味売却価額が貸借対照表の価額になり、取得原価と正味売却価額の差額は費用計上されます。この「棚卸資産の評価に関する会計基準」により、低稼働資産や不採算プロジェクトの見直しが進み、企業不動産の流動化やCRE戦略の推進を後押しする要因の一つとなっています。
4.賃貸等不動産の実質時価評価適用(2010年3月期決算から適用)
|
賃貸等不動産とは、投資用不動産や賃貸用不動産、当面使用が見込まれていない遊休不動産、その他の賃貸している不動産をいい、棚卸資産や物品の製造・販売、サービスの提供、経営管理に提供されている不動産は含まれません。
企業は監査法人と協議のうえ賃貸等不動産を把握し、その概要や貸借対照表上の計上額および期中における主な変動、各期末における時価とその算定方法、賃貸等不動産に係る損益等を貸借対照表に注記する必要があります。対象企業は、商法が適用される会社すべてですが、実質上監査法人の監査が義務づけられている上場企業および大会社です(中小企業が対象外というわけではありません。)。
時価開示が必要な賃貸等不動産に含まれるかどうかの判定は次のように行います。
ア.注記の対象になる場合
企業全体における賃貸等不動産の価額が、総資産額のなかで大きいなど重要性があると判断された場合、個々の不動産の重要性の判断に入ります。
そこで、重要性があると判断された場合は、原則的時価算定(不動産鑑定評価等)を行い、時価等の注記の対象になります。
重要性が乏しいと判断された場合は、原則的時価算定(不動産鑑定評価等)またはみなし時価算定(相続税路線価等を用いた簡易的評価)により評価し、時価等の注記の対象になります。
イ.注記の対象にならない場合
企業全体における賃貸等不動産の価額が、総資産額のなかで小さいなど重要性に乏しいと判断された場合、時価開示は不要です。
5.資産除去債務の計上・費用化(2010年4月期以降適用)
|
資産除去債務とは、「有形固定資産の取得、建設、開発又は通常の使用によって生じ、当該有形固定資産の除去に関して法令又は契約により要求される法律上の義務及びそれに準ずるものをいう(企業会計基準第18号)」と定義されています。資産除去債務が発生した場合は、資産除去債務を負債計上すると同時に、対応する除去費用を当該有形固定資産の取得原価に含め、減価償却を通じて当該有形固定資産の残存耐用年数にわたり、各期費用配分します。(※4)
土壌汚染対策法上の有害物質使用特定施設に係る工場又は事業場の敷地であった土地の調査義務(同法第3条1項)については、当該特定施設を廃止したときに、土地の原状回復義務として資産除去債務が発生すると考えられています。しかし、工場として使用し続ける場合などにおいて、都道府県知事の確認を受けることにより、調査義務が猶予されるので、資産除去債務額を合理的に見積もることができず、多くのケースでは実際には計上されていません。
※4 合理的なCRE戦略の推進に関する研究会(編著)『CRE戦略実践のために 2010改訂版』(2010年、住宅新報社)p96-99
6.IFRS第16号(リース)(2019年1月1日以降適用)
|
従来の会計基準ではファイナンス・リースは貸借対照表に資産・負債を計上する一方、オペレーティング・リースは賃借料として費用処理することが一般的でした。しかし、IFRS第16号では借手側の区分が原則として廃止され、多くのリース契約がオンバランス化され、企業のROAや自己資本比率等の財務指標にも影響を及ぼすこととなりました。
IFRS第16号により、リース契約の際に借手は、リース料の支払義務である「リース負債」と、リース期間にわたって原資産を使用する権利である「使用権資産」を認識します。
「リース負債」は、リース期間にわたって支払われるリース料総額の割引現在価値に基づいて測定されます。「使用権資産」は、リース負債に前払リース料、リース・インセンティブ、当初直接コスト、および原状回復の見積コストを調整した金額により測定されます。これより、貸借対照表の資産および負債が増加することになります。
※ファイナンス・リースとは、借手がその資産から得られる経済的利益と使用に伴うコストの大部分を負担するリース取引です。一般的に、契約期間中の中途解約ができず(ノンキャンセラブル)、リース物件の取得価額や諸経費のほぼ全額をリース料として支払う(フルペイアウト)ことが特徴です。ファイナンス・リースは、実質的に「分割払いによる購入」に近いリース取引といえます。
※オペレーティング・リースとは、ファイナンス・リース以外のリース取引をいい、借手は物件の使用期間に応じたリース料を支払うことで資産を利用します。実質的にはレンタルや賃貸借に近い性格を有し、契約終了後は物件を返却することが一般的です。
7.日本におけるリースに関する会計基準(2024年9月公表)
|
IFRS第16号の公表後、ASBJ(企業会計基準委員会)が日本基準の開発に着手しました。ASBJ(企業会計基準委員会)は、2024年9月に、新リース会計基準の最終基準書を公表し、2027年4月1日以後開始する事業年度の期首から強制適用されることになりました。新リース会計では、リースか非リースかの識別を行い、重要性のあるリースに該当する場合は、原則として「使用権資産」および「リース負債」のオンバランス計上が求められます。このため、従来はオフバランス処理されていた不動産賃貸借契約についてもリースに該当する場合にオンバランス化されることになります。
例えば店舗やオフィスの賃借は、これまで損益計算書においてその賃料負担が注目されていました。しかし新基準の適用後は、使用権資産およびリース負債が貸借対照表に計上されるため、ROAなどの財務諸表にも影響する可能性があります。そのため株主や投資家からは、出店戦略や拠点配置、店舗の統廃合などの経営判断について、これまで以上に注目が集まるものと考えられます。
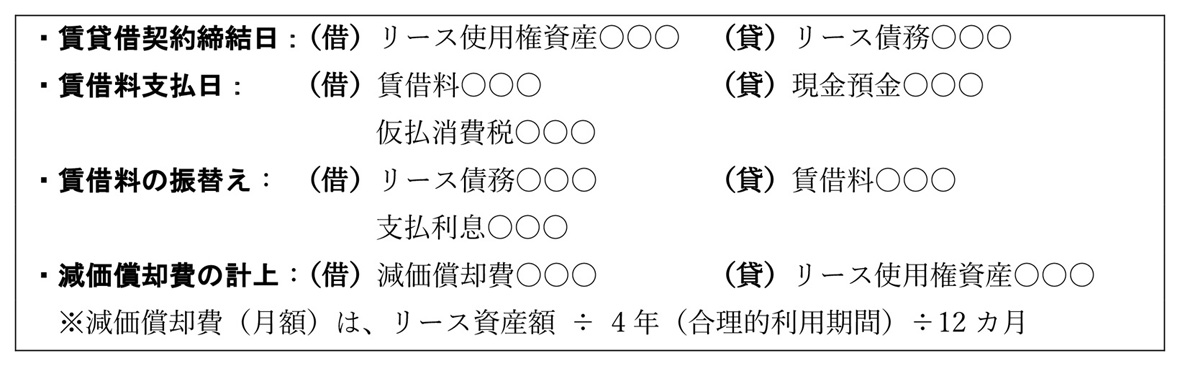
以下、リース資産、負債の仕分けにおける計上例を挙げます。
(例)オフィスビルの賃貸借契約を契約期間2年、合理的利用期間4年と見積もる場合
※ASBJ(Accounting Standards Board of Japan「企業会計基準委員会」)とは、日本の会計基準の開発・改訂を行う民間の基準設定主体のこと。
|